Dans ce guide
Non, une vente d’or de moins de 5 000 € n’est pas automatiquement exonérée. En France, le seuil de 5 000 € vise certaines cessions de bijoux, d’objets d’art, de collection ou d’antiquité. Il ne crée pas une franchise générale pour les métaux précieux : un lingot ou un autre métal précieux peut relever du forfait de 11 % + 0,5 % de CRDS, soit 11,5 % du prix de vente quel que soit le montant (Bercy, fiche vérifiée le 17 septembre 2026).
Un jeton Kara est un cas produit distinct : la page Fiscalité de Kara publie une revente sans taxe jusqu’à 5 000 € par transaction, dans les conditions du produit et du parcours concernés. Cette information commerciale ne transforme pas tous les jetons, lingotins ou métaux précieux en produits exonérés. Lisez la qualification du produit et le décompte de la vente avant de conclure.
La réponse en 30 secondes
| Ce que vous revendez | Le seuil de 5 000 € | Ce qu’il faut vérifier |
|---|---|---|
| Métal précieux classique | Pas d’exonération automatique sous 5 000 €. Le forfait peut être de 11,5 % du prix de vente. | Nature du bien, lieu de la cession et éventuelle option pour la plus-value |
| Bijou, objet d’art, de collection ou antiquité entrant dans la catégorie prévue par le CGI | Une cession dont le prix n’excède pas 5 000 € peut être exonérée. | Catégorie juridique, prix de cession et règles sur les ensembles |
| Jeton Kara éligible | Cadre publié par Kara : 0 € de taxe jusqu’à 5 000 € par transaction, sous les conditions affichées. | Éligibilité du jeton, canal, résidence, plafond par transaction et frais séparés |
| ETF ou ETC | Le seuil des métaux précieux ne s’applique pas. | Régime des plus-values mobilières et enveloppe fiscale du titre |
Le point déterminant n’est donc pas le chiffre seul. Il faut d’abord identifier le produit, puis le lieu de la cession, le montant brut et les justificatifs. Pour comparer forfait, plus-value et scénario Kara avec vos montants, ouvrez le simulateur de fiscalité de l’or.
D’où vient le seuil de 5 000 € ?
Le code général des impôts sépare deux familles dans l’article 150 VI :
- les métaux précieux ;
- les bijoux, objets d’art, de collection ou d’antiquité.
L’article 150 VJ, 4°, exonère les biens de la deuxième famille lorsque le prix de cession ou la valeur en douane n’excède pas 5 000 € (texte en vigueur sur Légifrance). Le texte ne place pas les métaux précieux du 1° dans cette exonération.
La doctrine fiscale le dit sans ambiguïté : après avoir décrit le seuil applicable aux bijoux et aux objets d’art, le BOFiP ajoute que ces dispositions « ne sont pas applicables aux cessions ou exportations de métaux précieux » (BOFiP, BOI-RPPM-PVBMC-20-10, §220 à §240). L’or, y compris sous forme de barres, masses ou lingots, figure dans la définition des métaux précieux de cette même doctrine.
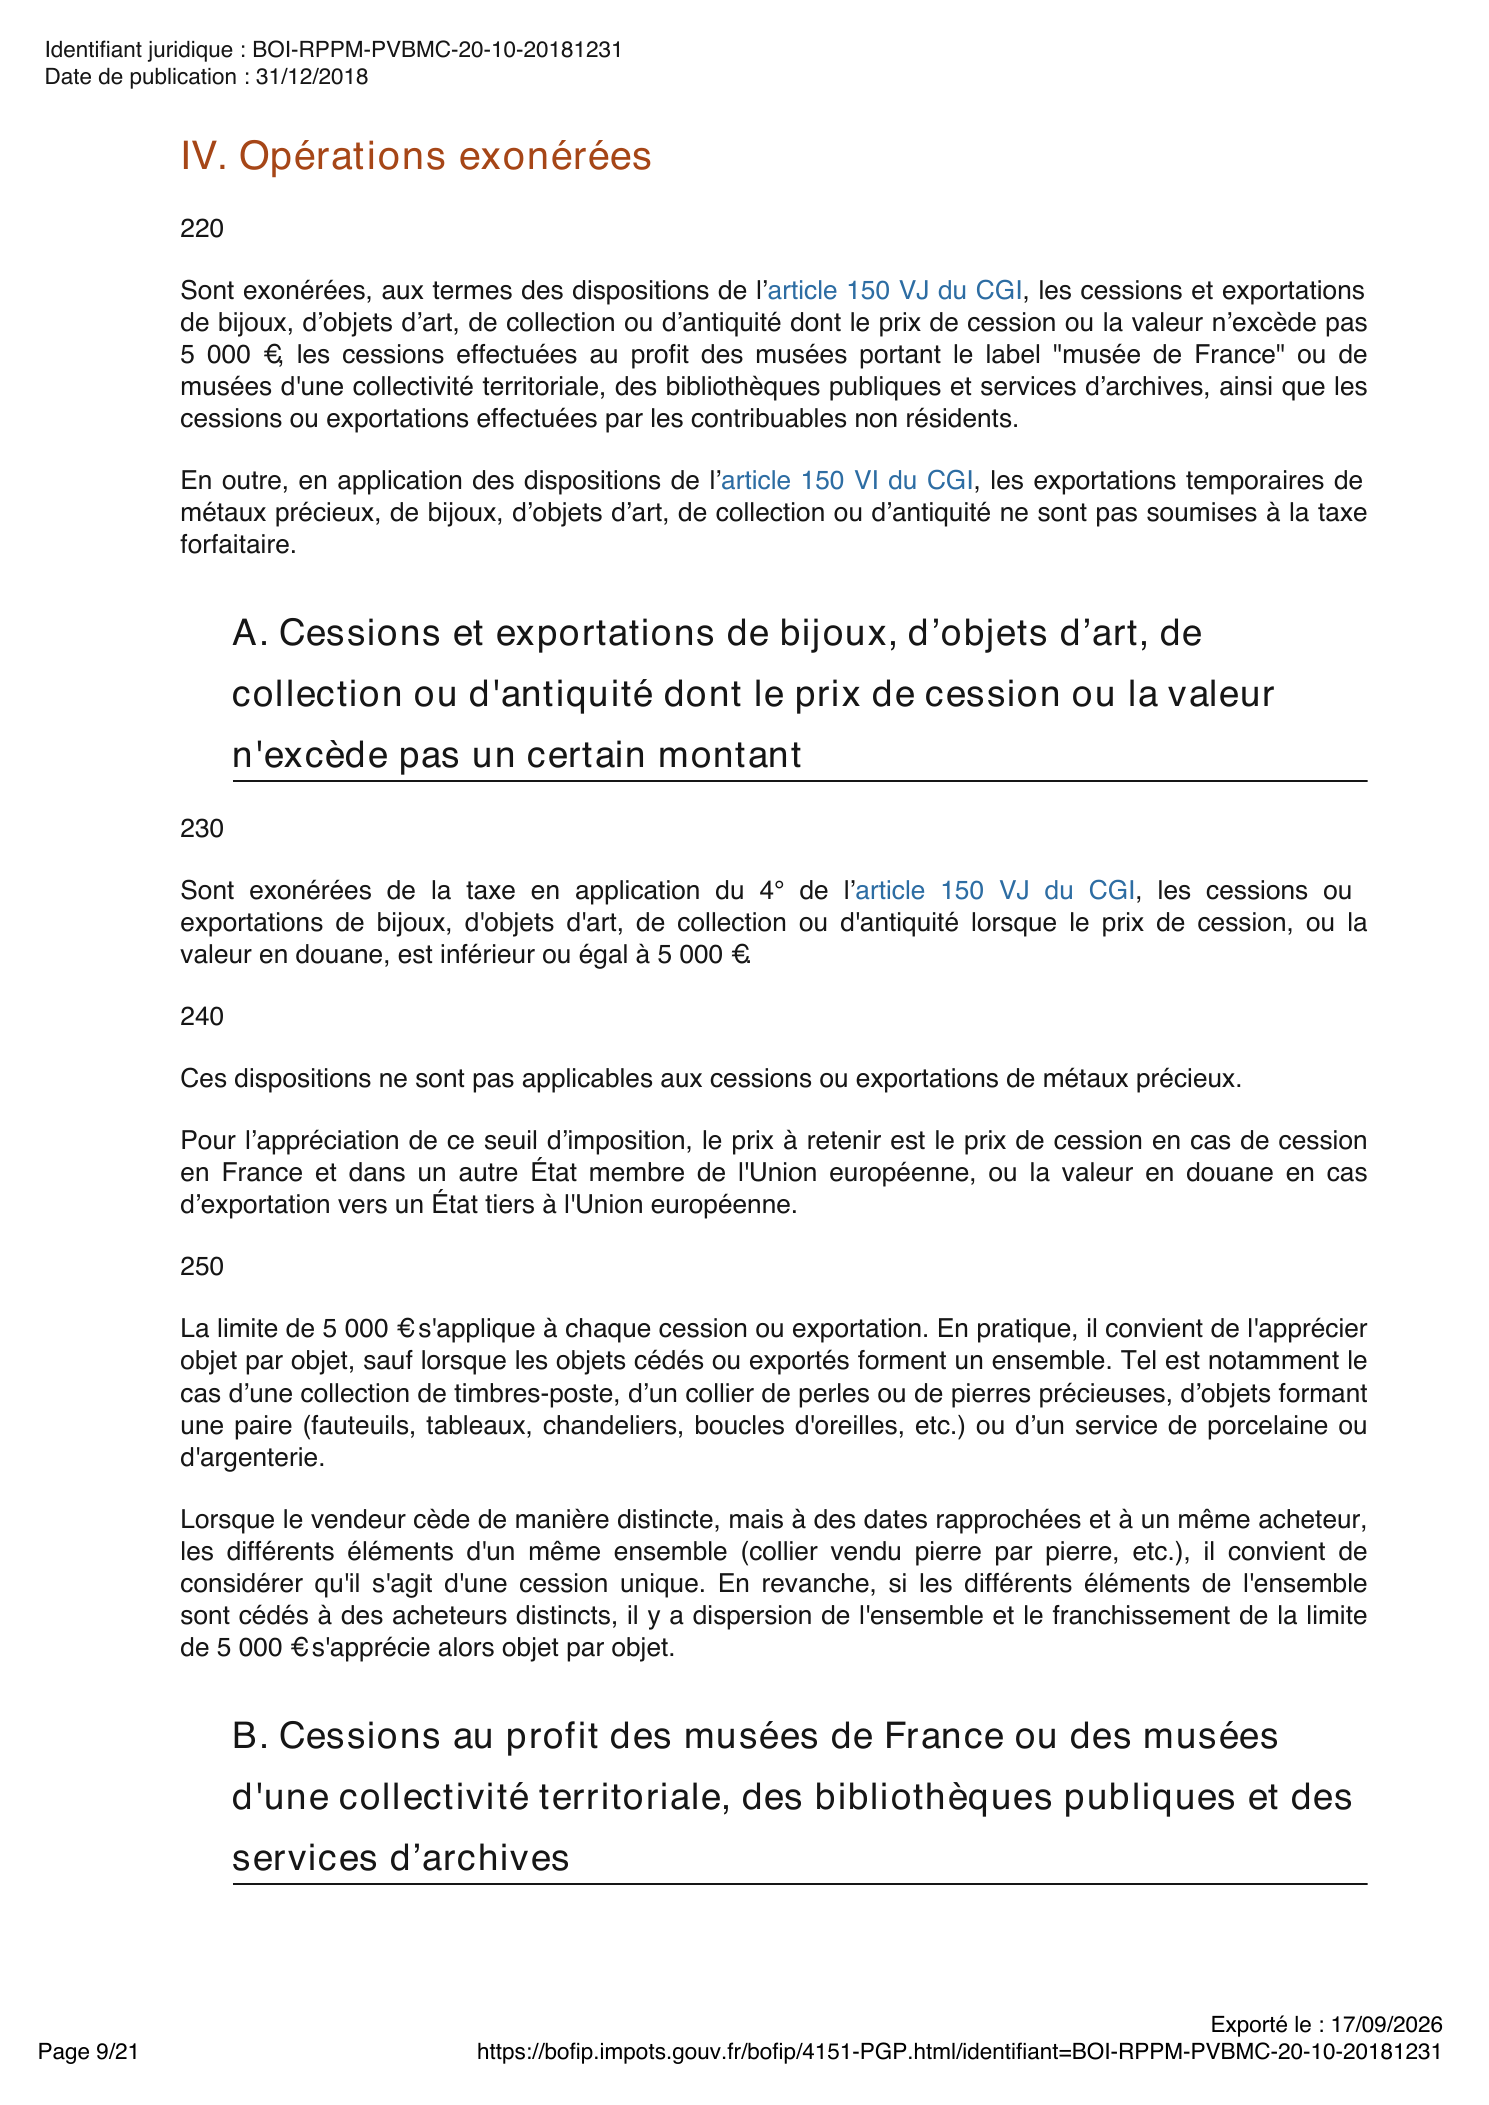
Capture authentique du BOFiP, page 9/21, document publié le 31 décembre 2018 et exporté le 17 septembre 2026. Le document officiel complet permet de replacer les paragraphes dans leur contexte.
Le nom « jeton » ne suffit pas à déterminer la taxe
Le mot utilisé dans une fiche produit ou une conversation ne remplace pas l’analyse du bien vendu. La composition, la fabrication, les droits prévus par le contrat, le prix, la destination du produit et les documents remis peuvent changer la qualification fiscale.
Deux décisions de la cour administrative d’appel de Bordeaux illustrent cette prudence. Le 7 mai 2025, dans un dossier professionnel, la cour a jugé que l’appellation « jetons » ou « refrappes » et un prix inférieur à 5 000 € ne suffisaient pas à faire entrer les pièces d’or dans la catégorie des bijoux : les faits et les preuves ne l’établissaient pas (CAA Bordeaux, 23BX01432). Le 9 juillet 2026, une autre décision a encore porté sur la qualification de pièces d’or et l’application de la taxe forfaitaire (CAA Bordeaux, 24BX01586).
Ces arrêts concernent des situations professionnelles particulières. Ils ne permettent pas de déduire automatiquement le régime de Kara ni celui d’un autre vendeur. Ils rappellent une règle pratique : demandez la qualification du produit exact, le régime annoncé et le document qui le justifie. Une dénomination commerciale seule n’est pas une exonération.
5 000 € ou 5 000,01 € : ce qui change vraiment
Pour une catégorie qui bénéficie du seuil, 5 000 € est inclus. À 5 000,01 €, le seuil est dépassé : le régime applicable à l’ensemble de la cession reprend ses droits. Ce n’est pas seulement le centime supplémentaire qui devient taxable.
| Situation | Conséquence à comprendre |
|---|---|
| Bijou ou objet assimilé éligible vendu 5 000 € | L’exonération de la catégorie peut s’appliquer, sous réserve des autres conditions. |
| Même catégorie vendue 5 000,01 € | Le seuil est dépassé : la taxation éventuelle porte sur la cession selon le régime de cette catégorie. |
| Métal précieux vendu 5 000 € | Le seuil ne crée pas d’exonération. Au forfait, 5 000 × 11,5 % = 575 € de taxe, avant les autres frais. |
| Métal précieux vendu 5 000,01 € | Le même forfait s’applique au prix de la cession : environ 575 €, sans saut limité à 0,01 €. |
| Jeton Kara éligible vendu 5 000 € | Le cadre publié par Kara prévoit 0 € de taxe par transaction, sous les conditions affichées ; les frais de transaction restent à part. |
| Jeton Kara vendu 5 000,01 € | Le montant dépasse le plafond publié « jusqu’à 5 000 € par transaction ». Il faut demander le traitement du parcours au vendeur ; ne pas présumer une exonération ni découper la vente. |
Le seuil des biens de la deuxième famille et le plafond du parcours Kara ne répondent donc pas à la même logique. Dans les deux cas, l’écriture d’un montant juste sous la limite ne suffit pas à qualifier le produit ou à rendre artificielle une opération.
Le seuil est-il annuel ? Peut-on fractionner une vente ?
Le BOFiP présente la limite de 5 000 € comme une limite appréciée pour chaque cession ou exportation des biens concernés. Il précise aussi que plusieurs éléments formant un ensemble peuvent être regardés comme une cession unique. Des ventes distinctes à des dates rapprochées et au même acheteur peuvent également être regroupées lorsqu’elles reconstituent le même ensemble (BOFiP, §250).
Cela ne constitue pas une méthode pour fabriquer une exonération. Pour un métal précieux, le seuil ne s’applique de toute façon pas. Pour un bien qui entre réellement dans la catégorie exonérée, la qualification de l’ensemble, la réalité des ventes, l’identité de l’acheteur et les pièces conservées comptent. Ne planifiez pas plusieurs opérations sur la seule promesse d’un seuil : faites valider votre cas avant la vente.
Le cas des jetons Kara
Kara commercialise des jetons d’or. Sa page Fiscalité publie un cadre de revente sans taxe jusqu’à 5 000 € par transaction pour un particulier, sous les conditions indiquées sur la page et dans le parcours. Les frais de transaction, de retrait ou de livraison sont une question distincte : consultez les tarifs Kara et le décompte proposé avant de confirmer.
Cette différence peut compter pour une personne qui constitue un patrimoine en or et conserve ses jetons. Elle ne signifie pas que tout or détenu ailleurs est exonéré, ni que le plafond est annuel ou fractionnable. Le produit, la transaction et les conditions du jour de la vente doivent correspondre au cadre publié. Si vous récupérez vos jetons physiquement ou les présentez à un autre professionnel, demandez à nouveau le régime applicable au parcours choisi.
Votre premier achat d’or.
Dès 10 €.
De l’or physique sous forme de jetons, une garde gratuite. Commencez à votre rythme, en une fois ou chaque mois.
Télécharger KaraDisponible sur iPhone et AndroidCommencez.
Et un lingot, un compte d’or ou un ETF ?
Un métal précieux détenu directement, un compte qui confère un droit sur de l’or et un titre coté ne sont pas nécessairement le même produit fiscal. Pour un métal précieux situé dans l’Union européenne et vendu dans le cadre ordinaire, comparez le forfait de 11,5 % avec l’option pour la plus-value lorsque vous pouvez prouver la date et le prix d’acquisition. Le seuil de 5 000 € ne transforme pas ce métal en bien meuble exonéré.
Un ETF ou un ETC vendu sur un compte-titres relève du régime des valeurs mobilières : sa plus-value et son enveloppe se calculent séparément. Le seuil physique de 5 000 € ne s’y applique pas. Consultez notre guide de la fiscalité de l’or papier en 2026 et le dossier fiscalité de l’or avant d’assimiler un support coté à un jeton.
Le lieu compte également. Le BOFiP distingue la cession d’un bien physiquement situé en France ou dans l’Union européenne d’une opération portant sur un bien situé dans un État tiers. Une vente ou une exportation hors de France ajoute donc une question de résidence, de lieu et de formalités. Ne déduisez pas le régime d’un compte ou d’une adresse de stockage sans vérifier le parcours exact.
Les documents à réunir avant la vente
Avant de demander un prix de rachat, réunissez :
- La désignation exacte du produit : jeton, métal précieux, bijou, objet d’art ou titre financier.
- Le contrat et la facture : pureté, quantité, prix, date, numéro ou autre identifiant utile.
- Le montant brut de la cession et le détail des commissions, garde, livraison ou retrait.
- Le lieu de détention et de cession, ainsi que votre résidence fiscale.
- Les preuves de date et de prix d’acquisition si vous envisagez l’option pour la plus-value.
- Le régime annoncé par le professionnel, le formulaire éventuel et la personne qui déclare ou paie.
Une facture qui indique seulement « achat d’or » peut laisser une question ouverte sur le bien vendu. Demandez un relevé qui distingue le prix de cession, les frais et la taxe. Une simulation commerciale ne remplace pas la formalité fiscale.
Calculez votre montant net
Le simulateur de fiscalité de l’or compare le forfait, la plus-value et le scénario de jeton Kara à 0 % lorsque les conditions affichées sont réunies. Il vous permet de tester votre prix d’achat, votre prix de vente et la durée de détention avant de demander un décompte définitif.
Votre vente, après impôt
À prix d’achat et de revente identiques, combien vous reste-t-il ?
Le scénario ETF / ETC applique le PFU de 31,4 % sur la plus-value d’un compte-titres ordinaire. Les autres lignes concernent une vente physique ou les jetons Kara : les régimes ne se cumulent pas.
Pour les métaux précieux, la plus-value vous laisse 173,05 € de plus.
0 % de taxe pour la revente de jetons sur Kara jusqu’à 5 000 € par transaction, dans les conditions de notre cadre fiscal. Soit 171,95 € de taxe en moins que le régime accessible le plus favorable ci-dessus.
Abattement sur la plus-value : 5 %. Pour un achat de 2 500,00 €, les deux taxes s’équilibrent vers 3 756,01 € de revente. En dessous, la plus-value est plus favorable ; au-dessus, le forfait. Sous réserve de justificatifs, avant arrondis.
Simulation fiscale d’une seule cession pour un particulier résident fiscal français, régime social ordinaire. Montants hors frais d’achat, de vente et de garde : ce résultat ne compare pas le rendement total des offres. Les deux régimes des métaux précieux supposent un bien situé en France ou dans l’UE. Kara est un scénario distinct de jetons éligibles ; le simulateur ne fractionne pas les ventes. Pour intégrer les frais, utilisez le comparateur complet. Formules et sources détaillées dans cet article.
Le simulateur est pédagogique. Pour un dossier international, professionnel, successoral ou portant sur un produit dont la qualification est discutée, faites vérifier la situation par l’administration ou un conseil fiscal.
À retenir
- 5 000 € n’est pas une franchise générale sur l’or. Le BOFiP exclut les métaux précieux de l’exonération des biens du 2° de l’article 150 VI.
- 5 000,01 € ne taxe pas seulement 0,01 €. Quand un seuil s’applique à une catégorie, c’est la cession et son régime qui doivent être réexaminés.
- Le nom « jeton » ne suffit pas. La qualification du produit et les preuves priment.
- Kara est un cadre produit distinct. La page publique prévoit 0 € de taxe jusqu’à 5 000 € par transaction, sous ses conditions ; cela ne vaut pas pour tout or.
- Un ETF ou un ETC suit sa fiscalité financière. N’appliquez pas le seuil physique à un titre coté.
Sources et méthode
Article vérifié le 17 septembre 2026 pour un particulier résident fiscal français. Les règles générales viennent de Bercy, du CGI, du BOFiP et des décisions Légifrance liées au fil du texte. Le cadre Kara renvoie à ses pages publiques au jour de rédaction. Les calculs sont des exemples pédagogiques, arrondis pour la lecture : ils ne constituent ni une cotation, ni un avis fiscal, ni une déclaration remplie.