Dans ce guide
Pour une vente d’or relevant des métaux précieux en France, comparez 11,5 % du prix de vente avec 36,2 % du gain imposable, si vous pouvez opter pour la plus-value. Le plus petit taux n’est pas forcément le plus avantageux : les deux calculs ne portent pas sur la même somme.
Un exemple : de l’or acheté 2 500 €, puis revendu 3 000 € après trois ans complets, laisse 2 828,05 € après imposition de la plus-value, contre 2 655 € au forfait, hors frais. L’écart est de 173,05 €, à condition de disposer des preuves et d’exercer l’option. Voici comment retrouver ces chiffres et reconnaître les situations où le forfait est préférable.
Ce guide concerne un particulier résident fiscal français, dans le cadre de son patrimoine privé et du régime social ordinaire. Les exemples portent sur des métaux précieux situés en France ou dans l’Union européenne, sans exonération particulière. Les jetons Kara et les autres cas sont traités séparément. Pour les règles d’achat et de détention, consultez le dossier fiscalité de l’or.
Deux régimes, deux bases de calcul
La taxe forfaitaire sur les métaux précieux représente 11,5 % du prix de cession : 11 % de taxe et 0,5 % de CRDS. Elle ne tient pas compte de votre prix d’achat ni de votre gain réel. BOFiP, assiette et taux, §490 à 520.
L’option pour la plus-value remplace ce forfait par une imposition du gain, après les frais admis et l’abattement de durée. Elle n’est accessible qu’avec les justificatifs requis. Vous ne payez pas les deux taxes : l’option substitue un régime à l’autre. CGI 150 VL et conditions de l’option.
| Point à comparer | Forfait | Option pour la plus-value |
|---|---|---|
| Base de départ | Le prix de vente | La différence entre prix de vente et prix d’acquisition, corrigés des frais admis |
| Taux du cas traité | 11,5 % | 36,2 % sur le gain restant imposable |
| Durée de détention | Ne réduit pas le forfait | Abattement de 5 % par année complète après la deuxième |
| Vente à perte | Une taxe peut rester due | Pas de gain imposable, donc pas de taxe sur ce gain |
| Condition décisive | Pas besoin de prouver le coût d’acquisition | Preuves suffisantes et option effectivement exercée |
Pourquoi 36,2 % pour cet or physique ?
Dans le cas ordinaire décrit ici, le total associe 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. La CSG applicable à ces plus-values reste à 9,2 %, par la dérogation du CSS L136-8, IV, 2°, qui renvoie au L136-7, I, 2°. Avec la CRDS de 0,5 % et le prélèvement de solidarité de 7,5 %, on retrouve 36,2 %.
Cette précision compte en 2026 : il ne faut pas transposer automatiquement à l’or physique les taux appliqués à d’autres placements. Sources : CGI 200 B, impôt à 19 %, CSS L136-8, dérogation de CSG et CSS L136-7, plus-values concernées. Une affiliation sociale particulière peut modifier le résultat ; elle doit être examinée séparément.
Simulateur : forfait, plus-value ou Kara à 0 % ?
Saisissez vos montants et le nombre d’années entièrement écoulées depuis l’achat. Le simulateur classe les résultats par montant reçu et indique à partir de quel prix de revente le forfait devient plus intéressant que la plus-value. Le scénario Kara montre l’effet de l’exonération sur les jetons éligibles, à prix identiques et avant frais.
Votre vente, après impôt
À prix d’achat et de revente identiques, combien vous reste-t-il ?
Pour les métaux précieux, la plus-value vous laisse 173,05 € de plus.
0 % de taxe pour la revente de jetons sur Kara jusqu’à 5 000 € par transaction, dans les conditions de notre cadre fiscal. Soit 171,95 € de taxe en moins que le régime accessible le plus favorable ci-dessus.
Abattement sur la plus-value : 5 %. Pour un achat de 2 500,00 €, les deux taxes s’équilibrent vers 3 756,01 € de revente. En dessous, la plus-value est plus favorable ; au-dessus, le forfait. Sous réserve de justificatifs, avant arrondis.
Simulation fiscale d’une seule cession pour un particulier résident fiscal français, régime social ordinaire. Montants hors frais d’achat, de vente et de garde : ce résultat ne compare pas le rendement total des offres. Les deux régimes des métaux précieux supposent un bien situé en France ou dans l’UE. Kara est un scénario distinct de jetons éligibles ; le simulateur ne fractionne pas les ventes. Pour intégrer les frais, utilisez le comparateur complet. Formules et sources détaillées dans cet article.
Trois ventes : combien reste-t-il après la taxe ?
Les cas ci-dessous isolent la fiscalité : aucune commission ni garde n’est incluse. Les deux régimes sont comparés sur le même achat et la même vente. « Net reçu » désigne la somme récupérée après taxe, capital compris : ce n’est pas le bénéfice.
1. Une hausse modérée après trois ans
Achat 2 500 €, vente 3 000 €, après trois années complètes. Le gain est de 500 €. Une année d’abattement est acquise au-delà des deux premières : 500 × 95 % = 475 € imposables.
Achat de 2 500 €, trois ans complets, hors frais.
173,05 € de plus avec une option valable dans cet exemple.
Au forfait : 3 000 × 11,5 % = 345 € de taxe. Avec l’option : 475 × 36,2 % = 171,95 €. Le net passe de 2 655 € à 2 828,05 €. Le bénéfice après taxe, par rapport aux 2 500 € achetés, est donc de 328,05 € avec l’option.
2. Une forte hausse : le forfait peut gagner
Achat 1 000 €, vente 3 000 €, après 18 mois. Sans abattement, le gain imposable est de 2 000 €.
| Même vente de 3 000 € | Taxe | Net reçu |
|---|---|---|
| Forfait : 3 000 × 11,5 % | 345 € | 2 655 € |
| Plus-value : 2 000 × 36,2 % | 724 € | 2 276 € |
Ici, le forfait laisse 379 € de plus. Posséder les justificatifs donne le choix ; cela ne rend pas l’option automatiquement préférable. Cette hausse est une hypothèse de calcul, pas une prévision de performance de l’or.
3. Une vente à perte : le forfait ne disparaît pas
Achat 1 000 €, vente 900 €, après 18 mois. Le forfait représente encore 103,50 €, laissant 796,50 €. Avec une option valable, il n’existe aucun gain imposable : la taxe est nulle et vous récupérez 900 €.
La perte de 100 € n’est pas remboursée par le fisc et ne devient pas un crédit d’impôt. Elle ne s’impute pas non plus sur d’autres plus-values de biens meubles. BOFiP, calcul de la plus-value et moins-values, §140 à 160.
Quels frais réduisent vraiment la plus-value ?
Pour passer d’un exemple théorique à votre relevé de vente, distinguez le coût économique et la base fiscale. Une dépense peut diminuer votre rendement sans être déductible de la plus-value.
Le calcul part du prix réel de cession, réduit des frais de vente admis et justifiés, puis soustrait le prix d’acquisition augmenté des frais d’acquisition admis. Ceux-ci se retiennent pour leur montant réel, sans forfait. Les commissions d’un intermédiaire ou mandataire peuvent notamment entrer dans les frais de cession prévus par le texte. BOFiP, §143 à 145 ; CGI annexe III, article 41 duovicies H.
N’ajoutez pas automatiquement des années de garde ou d’assurance au prix fiscal. Les dépenses courantes de détention ne sont pas assimilables librement à des frais d’acquisition. Conservez-les pour calculer votre rendement réel, en les séparant des frais fiscalement admis.
Exemple avec achat et revente facturés séparément
Supposons 2 500 € d’or, 25 € de frais d’acquisition admis, puis une vente à 3 000 € après trois ans complets, avec 30 € de commission admise, facturée par un intermédiaire agissant pour votre compte.
| Étape | Montant |
|---|---|
| Coût d’acquisition retenu : 2 500 + 25 | 2 525 € |
| Prix de vente corrigé : 3 000 − 30 | 2 970 € |
| Plus-value : 2 970 − 2 525 | 445 € |
| Gain imposable après abattement de 5 % | 422,75 € |
| Taxe : 422,75 × 36,2 %, arrondie au centime | 153,04 € |
| Somme reçue : 3 000 − 30 − 153,04 | 2 816,96 € |
Au forfait, cette commission d’intermédiation ne réduit pas le prix taxable : la taxe reste de 345 €, et le net après commission atteint 2 625 €. En revanche, si le professionnel vous achète l’or pour son propre compte, la base est le prix qu’il vous paie pour cette acquisition, pas son futur prix de revente. BOFiP, §510 et 520.
Demandez donc un décompte distinguant prix de cession, frais et taxe. Une estimation fondée sur le cours de l’or seul ne décrit pas le virement que vous recevrez. Pour comparer plusieurs offres sur la durée, notre calculateur des frais et taxes de l’or inclut les frais dans un même budget engagé.
Anniversaires et achats mensuels : chaque lot a son âge
L’abattement est de 5 % par année complète au-delà de la deuxième. À trois ans complets, il atteint 5 % ; à dix ans, 40 % ; à vingt-deux ans, 100 %. Il réduit le gain taxable, pas le prix de vente. BOFiP, §110 et 160.
Une même durée pour l’impôt et les prélèvements sociaux sur ces biens meubles. Les preuves restent nécessaires.
Pour une vente le 16 septembre 2026, deux lots identifiables n’ont pas nécessairement le même abattement :
| Achat du lot vendu | Durée acquise | Abattement |
|---|---|---|
| 16 septembre 2023 | 3 ans complets | 5 % |
| 16 octobre 2023 | Moins de 3 ans complets | 0 % |
Pour 500 € de gain sur chaque lot, cela donne respectivement 171,95 € et 181 € de taxe. Attribuer trois ans à tout le compte sous-estimerait donc l’impôt du deuxième lot. La date d’ouverture du compte n’est pas la date d’achat de tous vos grammes.
En cas d’achats mensuels et de vente partielle, faites préciser quels biens ou lots sont cédés et comment ils se rattachent à leurs justificatifs. Ne remplacez pas ces preuves par une ancienneté moyenne ou une règle de compte-titres appliquée par analogie. Et attendre un anniversaire ne garantit pas une meilleure sortie : le cours et les frais peuvent évoluer entre-temps.
Quels justificatifs permettent de choisir la plus-value ?
Il faut pouvoir établir la date et le prix d’acquisition, et relier les documents au bien ou au lot vendu. Le BOFiP cite notamment les factures et les documents de succession ou donation. Un numéro identifiable, une gravure, un emballage scellé identifiable ou une inscription en compte figurent parmi les moyens d’individualisation : le sachet scellé n’est pas l’unique possibilité. BOFiP, conditions de l’option, §50 à 90.
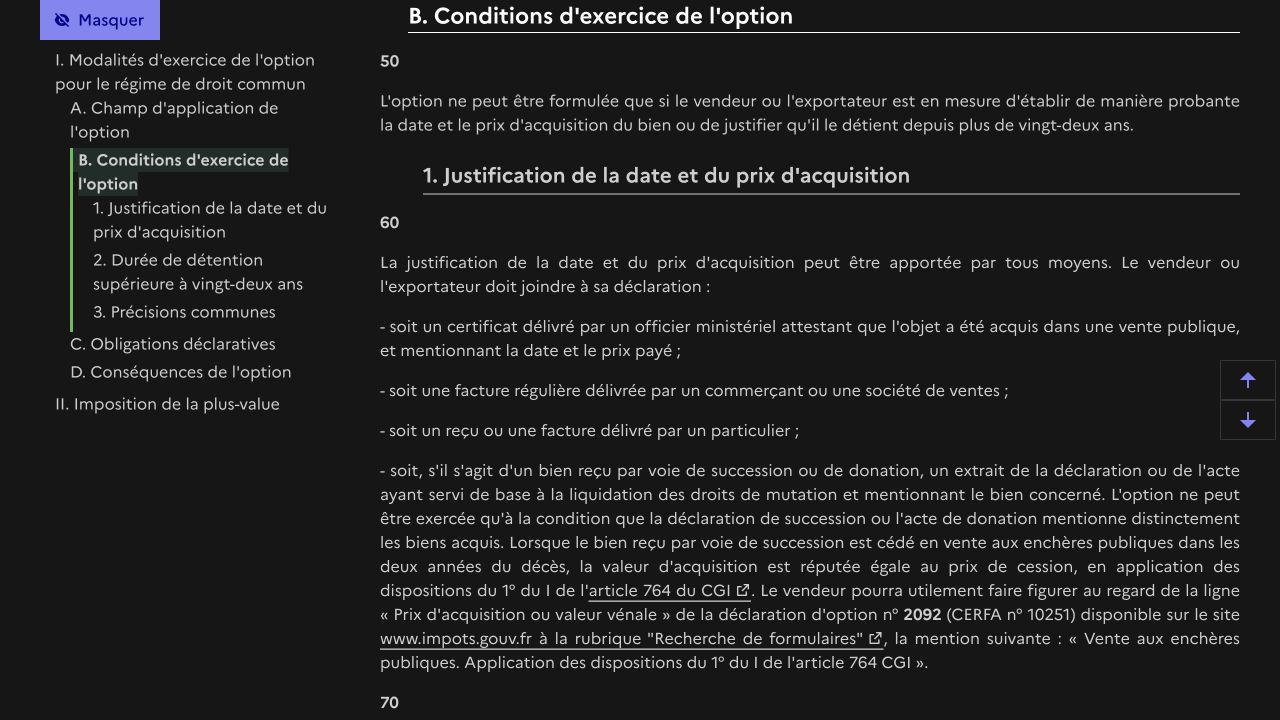
Capture authentique du BOI-RPPM-PVBMC-20-20, document publié le 1er avril 2014 et consulté le 16 septembre 2026. Cliquez pour agrandir. Le lien officiel ci-dessus donne le texte complet, notamment la condition d’individualisation au §90.
Une facture mentionnant simplement « achat d’or » peut être insuffisante si elle ne permet pas de rattacher la vente au bien acquis. Faites vérifier votre dossier avant d’accepter l’offre de rachat. Si une pièce manque, demandez un duplicata au vendeur ou au dépositaire ; ne reconstituez pas un prix fiscal à partir du cours historique seul.
Pour une détention supérieure à vingt-deux ans, le BOFiP prévoit une autre voie : justifier cette ancienneté par des écrits identifiant le bien, même sans preuve du prix. L’exonération par la durée ne dispense pas d’exercer l’option lorsqu’elle est nécessaire.
Jetons Kara, or en Suisse, or papier : les cas à distinguer
Chez Kara, les jetons bénéficient du cadre fiscal publié pour les particuliers résidents fiscaux français : jusqu’à 5 000 € par transaction de revente sur la plateforme, la taxe est nulle. Les frais de vente restent distincts. La page Fiscalité de Kara présente les conditions et la confirmation écrite de la DGFiP.
Pour constituer une épargne en or, c’est un avantage à regarder dès l’achat : la sortie ne repose pas, dans ce cadre, sur le même arbitrage fiscal que les métaux précieux des exemples précédents. Comparez néanmoins le montant final après les frais réellement applicables. Kara documente aussi la revente des jetons récupérés physiquement dans le réseau partenaire Godot & Fils, sous les conditions de valeur précisées sur cette page. Le retrait physique et ses frais se vérifient séparément.
Votre premier achat d’or.
Dès 10 €.
De l’or physique sous forme de jetons, une garde gratuite. Commencez à votre rythme, en une fois ou chaque mois.
Télécharger KaraDisponible sur iPhone et AndroidCommencez.
Trois distinctions évitent de généraliser ce cas :
- Un lingot vendu moins de 5 000 € n’est pas automatiquement exonéré. Le seuil ne constitue pas une franchise générale pour les métaux précieux. Ministère de l’Économie, fiscalité des objets précieux.
- L’or acquis, conservé et vendu hors UE ne relève pas automatiquement du choix avec le forfait. Le régime de plus-value sur biens meubles peut s’appliquer de plein droit. Une exportation depuis la France est une autre opération à examiner : déplacer l’or ne supprime pas ses obligations. Voir le cas de l’or stocké en Suisse.
- Un ETC vendu en Bourse est un titre financier. Ne lui appliquez pas le forfait des métaux ni la frise des vingt-deux ans. Notre dossier fiscalité distingue ce placement de l’or physique.
Les cinq vérifications avant d’accepter le rachat
- Identifier le bon régime. Quel produit cédez-vous, où est-il situé, et bénéficiez-vous d’une exonération applicable à cette opération ?
- Obtenir un décompte. Faites séparer prix de cession, commission, autres frais et taxe.
- Rassembler les preuves. Date, prix, identification des biens ou lots et frais admis doivent pouvoir être justifiés.
- Comparer les deux nets quand le choix existe. Recalculez l’abattement aux anniversaires exacts ; le scénario le plus favorable n’est pas toujours le même.
- Confirmer la démarche. Le formulaire 2092-SD matérialise l’option pour la plus-value ; le 2091-SD concerne le forfait. Demandez qui dépose et paie, puis conservez le justificatif.
L’option est irrévocable pour l’opération. Un calcul personnel indiquant zéro impôt ne remplace donc pas la formalité. Les rôles du vendeur et du professionnel ainsi que les délais sont résumés dans la partie déclarer la revente du dossier fiscal.
Vous préparez plutôt votre premier achat ? Le guide TVA et frais d’achat d’or explique quels documents demander dès le départ.
Sources et méthode
Règles et pages vérifiées le 16 septembre 2026. Les textes de référence sont les BOI-RPPM-PVBMC-20-10, 20-20 et 10, les articles cités du CGI et du Code de la sécurité sociale, ainsi que les conditions publiques Kara pour son offre. Les liens sont placés auprès des affirmations concernées.
Les exemples sont des calculs pédagogiques en euros, arrondis au centime pour la lecture ; ils ne constituent ni une cotation, ni une déclaration fiscale remplie. Ils ne couvrent pas une activité professionnelle, une situation internationale particulière ou tous les effets propres au foyer fiscal. Pour une cession qui sort du cas décrit, faites préciser le traitement par votre service des impôts ou votre conseil fiscal avant la vente.