Dans ce guide
Pour un particulier résident fiscal français, l’or physique d’investissement est généralement acheté sans TVA. À la revente, deux calculs peuvent entrer en jeu : 11,5 % du prix de vente, ou 36,2 % de la plus-value réelle si vous pouvez prouver l’achat et choisir ce régime. La durée de détention peut alors réduire la plus-value taxable jusqu’à une exonération complète après 22 ans.
Ce guide concerne l’or détenu directement : barres, lingots, lingotins et, lorsque le produit remplit ses propres conditions, jetons. Il ne traite pas des ETF et ETC, qui sont des titres financiers. Pour ce cas, lisez notre guide sur la fiscalité de l’or papier en 2026. Les règles ci-dessous sont un cadre général, pas un avis fiscal personnalisé.
La réponse en 30 secondes
| Moment | Ce qu’il faut retenir | Vérification utile |
|---|---|---|
| Achat | L’or d’investissement éligible est exonéré de TVA. | Pureté, forme et facture du produit exact |
| Revente d’un métal précieux situé dans l’Union européenne | Forfait de 11,5 % du prix de vente par défaut, ou régime de la plus-value sur option lorsque la preuve est suffisante. | Comparer les deux montants avant la vente |
| Plus-value physique | 36,2 % du gain taxable dans le cas ordinaire, avec 5 % d’abattement par année complète au-delà de la deuxième. | Date, prix et identification du lot |
| Jetons Kara | La page fiscale de Kara prévoit une revente sans taxe jusqu’à 5 000 € par transaction dans le cadre publié. | Produit, montant, résidence et conditions au jour de la vente |
La différence essentielle est l’assiette : le forfait porte sur tout le prix de vente, tandis que la plus-value porte sur le gain. Une vente qui paraît petite n’est donc pas automatiquement exonérée. Le BOFiP exclut les métaux précieux de l’exonération générale des biens meubles jusqu’à 5 000 € (BOFiP, §100).
À l’achat : quand la TVA ne s’applique pas
Le régime de l’or d’investissement vise notamment les barres, lingots ou plaquettes de plus d’un gramme et d’une pureté au moins égale à 995 millièmes. La livraison, l’importation et l’acquisition intracommunautaire de cet or sont exonérées de TVA en principe (BOFiP, définition et exonération, §§40 à 50 et 120).
La forme du produit compte. Une facture doit permettre de vérifier la pureté et la nature de ce qui est vendu. Les titres ou certificats qui donnent un droit de créance ou de propriété sur un or d’investissement peuvent relever de ce régime de TVA, mais un produit coté reste ensuite soumis à sa fiscalité financière lors de la vente. Ne déduisez pas le traitement d’un support de celui d’un autre.
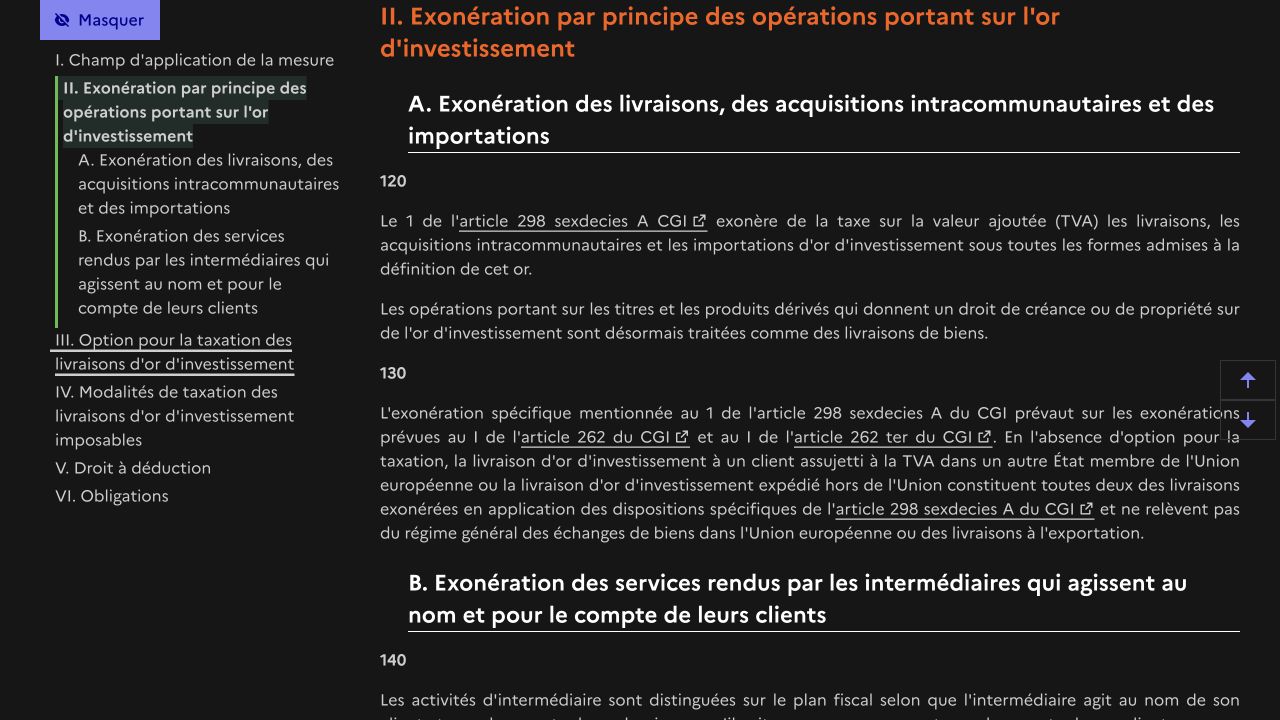
Capture de la doctrine BOFiP consultée le 16 septembre 2026. Ouvrez l’image pour lire le passage complet.
Pour un jeton, demandez la qualification retenue par le vendeur et gardez la facture. Le mot « jeton » ne suffit pas à déterminer la TVA ou l’impôt à la revente.
À la revente : forfait ou plus-value réelle
Lorsque le métal précieux est cédé dans l’Union européenne, la taxe forfaitaire s’applique par défaut. Le taux de 11,5 % correspond à 11 % de taxe et 0,5 % de CRDS. Il est calculé sur le prix de cession, même si vous ne réalisez aucun gain (BOFiP, calcul du forfait).
Le régime de la plus-value est une option. Vous devez établir le prix et la date d’acquisition du bien vendu, ou justifier une détention de plus de 22 ans. Dans le cas ordinaire, le gain est soumis à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant abattement. La doctrine prévoit 5 % d’abattement par année complète au-delà de la deuxième et une exonération totale au terme de 22 ans (BOFiP, option et durée, §§70 à 110).
Exemple : 2 500 € achetés, 3 000 € revendus
Supposons un lot acheté 2 500 € et revendu 3 000 € après trois années complètes. Les frais commerciaux éventuels sont séparés de la taxe dans cet exemple.
| Calcul | Forfait | Plus-value sur option |
|---|---|---|
| Prix de vente | 3 000 € | 3 000 € |
| Gain avant abattement | Non pertinent | 500 € |
| Abattement après trois ans complets | Aucun | 5 %, soit 25 € |
| Base taxable | 3 000 € | 475 € |
| Taux | 11,5 % | 36,2 % |
| Taxe estimée | 345 € | 171,95 € |
| Montant après taxe | 2 655 € | 2 828,05 € |
Dans cet exemple, la plus-value laisse 173,05 € de plus. Le taux affiché est pourtant plus élevé, car il porte sur une base beaucoup plus petite. L’option est à comparer avant de conclure la vente ; elle ne s’ajoute pas au forfait. Le formulaire 2092-SD sert à déclarer cette option selon le parcours applicable.
Pour refaire la comparaison avec votre prix d’achat, votre prix de revente et vos années complètes de détention, utilisez le simulateur de fiscalité de l’or. Il affiche le montant net après forfait, plus-value et scénario Kara à 0 % lorsque les conditions du produit sont réunies.
En cas de perte
Si le lot acheté 2 500 € est revendu 2 300 €, le forfait représenterait 264,50 €. Lorsque les conditions de l’option sont réunies, l’absence de gain conduit à une plus-value taxable nulle. Une perte ne donne pas automatiquement droit à un remboursement. Demandez au professionnel quel régime et quelles formalités s’appliquent à votre vente.
Durée de détention : les anniversaires comptent
L’abattement de 5 % s’applique par année complète au-delà de la deuxième. Un achat du 20 septembre 2023 n’a pas trois années complètes le 19 septembre 2026 ; le premier abattement intervient le 20 septembre. Avec des achats mensuels, chaque lot garde sa propre date d’acquisition.
Après 22 ans, la plus-value peut être totalement exonérée si la preuve et l’option sont recevables. Cet abattement ne réduit pas le prix de vente et ne s’applique pas à un ETC détenu sur un compte-titres.
Les justificatifs à conserver
Pour choisir la plus-value, il faut relier le bien vendu à son prix et sa date d’achat. Conservez dans un même dossier :
- la facture avec la date, le prix, la description et la quantité ;
- l’élément d’identification du lot : numéro, certificat, relevé nominatif ou inscription en compte adaptée ;
- les justificatifs des frais admis et le relevé de vente ;
- la preuve du dépôt du formulaire ou le document remis par l’intermédiaire.
Un emballage scellé peut faciliter l’identification, mais il n’est pas la seule preuve possible. Le BOFiP sur la preuve et l’option décrit les éléments à réunir. La pureté ou le poinçon ne remplace pas une preuve de propriété et de prix.
Les frais de garde, d’assurance, de transport et de vente ne diminuent pas tous automatiquement la base imposable. Il faut distinguer le coût qui réduit votre montant reçu du frais fiscalement admis dans le calcul de la plus-value.
Le cas des jetons Kara
Kara commercialise des jetons d’or et publie un cadre de revente sans taxe jusqu’à 5 000 € par transaction pour un particulier, sous les conditions indiquées sur sa page Fiscalité. Cela donne une réponse simple pour une revente éligible de 3 000 € : la taxe de revente annoncée est de 0 €, mais les éventuelles commissions de la transaction restent distinctes.
Cette règle concerne le produit, le canal et les conditions publiées par Kara. Elle ne transforme pas tous les jetons, lingots ou lingotins en produits exonérés. Si vous retirez vos jetons ou les revendez auprès d’un autre acteur, vérifiez à nouveau le prix, le format, la preuve et le régime fiscal du parcours choisi.
Votre premier achat d’or.
Dès 10 €.
De l’or physique sous forme de jetons, une garde gratuite. Commencez à votre rythme, en une fois ou chaque mois.
Télécharger KaraDisponible sur iPhone et AndroidCommencez.
Avant d’acheter ou de vendre : la checklist
- Identifiez le produit exact et sa forme : jeton, lingotin, lingot ou autre métal précieux.
- Vérifiez la TVA et la qualification fiscale sur la facture, pas seulement dans une publicité.
- Notez le prix et la date de chaque lot.
- Demandez une simulation du net après frais et taxe, puis comparez forfait et plus-value lorsque l’option est ouverte.
- Préparez les justificatifs avant de vendre et demandez qui dépose la déclaration.
- Pour une situation internationale, successorale ou professionnelle, faites vérifier le dossier par un fiscaliste.
Pour un calcul guidé des frais et du montant reçu, utilisez le comparateur des frais d’or. Le guide de la TVA à l’achat détaille le budget et les documents à demander.
Sources et méthode
Vérifié le 16 septembre 2026 pour un particulier résident fiscal français. Les taux et conditions peuvent évoluer. Les taux physiques de 11,5 % et 36,2 %, l’abattement de 5 % et le délai de 22 ans viennent des références BOFiP liées dans le texte. La condition de revente des jetons Kara renvoie à la page publique de Kara et doit être relue au jour de l’opération.