Dans ce guide
Un particulier qui achète de l’or d’investissement éligible en France ne paie pas de TVA sur cet or. Cela ne signifie ni que l’achat est sans frais, ni que sa future revente sera exonérée. Pour savoir ce que vos euros achètent réellement, séparez trois lignes : le métal, la rémunération du vendeur et les éventuelles prestations annexes.
Sur Kara, par exemple, 1 000 € engagés avec 2,5 % de frais d’achat laissent 975 € affectés à l’or, dans le scénario de marché ouvert présenté plus bas. Les 25 € rémunèrent le service : ce n’est pas une taxe de 2,5 % versée au fisc. Tarifs Kara.
Ce guide s’adresse à un particulier résident fiscal français qui achète pour son patrimoine privé. Pour la vue d’ensemble, retrouvez notre dossier fiscalité de l’or : achat, vente et exonérations.
Paye-t-on de la TVA quand on achète de l’or ?
L’or d’investissement bénéficie d’une exonération de TVA, prévue par le CGI 298 sexdecies A. Elle porte sur des produits répondant à une définition fiscale précise. Le mot « or » sur une fiche commerciale ne suffit donc pas : un bijou et un produit d’investissement ne se traitent pas automatiquement de la même façon. BOFiP : régime de l’or d’investissement, §30 à 120.
Vous pouvez rencontrer « TVA 0 € » sur un récapitulatif. Pour comprendre ce chiffre, cherchez le motif d’exonération et le produit auquel il s’applique. Une TVA exonérée n’est pas un taux promotionnel que le vendeur pourrait réserver à ses meilleurs clients.
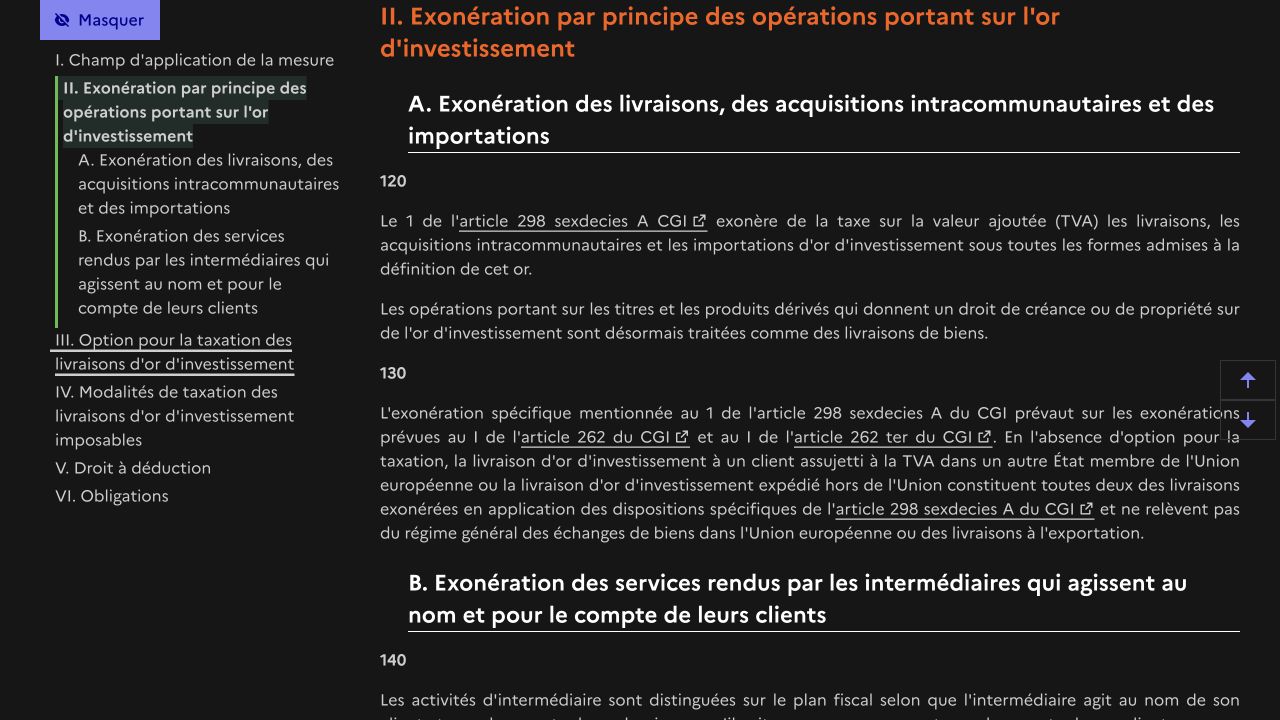
Source : DGFiP, BOI-TVA-SECT-30-10, document publié le 16 février 2022, consulté le 15 septembre 2026. Cliquez sur l’image pour l’agrandir ; le lien BOFiP ci-dessus permet de lire le texte et ses références.
Quels produits sont considérés comme de l’or d’investissement ?
Pour les barres, lingots et plaquettes, les critères portent notamment sur un poids supérieur à un gramme, une pureté d’au moins 995 millièmes et une forme admise sur les marchés de l’or. Les pièces ont leurs propres critères : pureté d’au moins 900 millièmes, frappe après 1800, cours légal actuel ou passé et limite de prix par rapport au métal contenu. Définition du BOFiP, §40 à 100.
| Ce que vous lisez | Ce que cela vous apprend | Ce qu’il faut encore vérifier |
|---|---|---|
| « Or 999,9 ‰ » | La proportion d’or pur | Le format, le produit acheté et son traitement fiscal |
| « TVA exonérée » | Le traitement de l’opération concernée | Le motif de l’exonération et les prestations comprises |
| « Sans taxe à la revente » | Une promesse sur une autre étape | La catégorie du produit, le montant et les conditions de cession |
Un achat de 20 € dans une application ne correspond pas nécessairement à la livraison d’un objet de 20 €. Il peut représenter une fraction d’un produit plus grand. Il faut lire les droits attachés à cet achat et la nature du bien sous-jacent avant de lui appliquer un critère de poids. Notre guide or 24 carats et LBMA aide à distinguer pureté, standard professionnel et droits de propriété.
Et les jetons d’or ?
Kara commercialise des jetons d’or. Leurs conditions fiscales sont présentées sur la page Fiscalité de Kara, avec la confirmation écrite de la DGFiP sur ce cadre. Cette documentation est la référence pour son offre ; le seul nom « jeton » ne permet pas d’étendre un même traitement à tous les produits de tous les vendeurs.
La bonne vérification est concrète : le produit décrit dans vos documents est-il celui auquel se rapporte l’exonération annoncée ? La réponse doit rester identifiable lorsque vous revendez ou demandez une récupération physique.
Sur 1 000 € versés, combien achète réellement de l’or ?
Prenons 1 000 € de budget total sur Kara, un achat effectué avec un marché ouvert et une commission de 2,5 %, avec un minimum de 1 €. Aucun retrait physique, transport ni autre service payant n’est inclus dans ce cas. Barème Kara et exemples d’achat.
1 000 € engagés au total
- Affectés à l’or
- 975 €
- Frais d’achat
- 25 €
- TVA ajoutée sur l’or
- 0 €
Exemple pédagogique : achat à 2,5 %, marché ouvert, sans récupération physique ni autre prestation. Le nombre de grammes dépend du prix d’exécution.
Le calcul est 1 000 × 2,5 % = 25 €, puis 1 000 − 25 = 975 €. Pour connaître les grammes acquis, il faut ensuite le prix d’exécution par gramme. Les 975 € ne sont donc ni un gain, ni une garantie sur la somme que vous pourrez récupérer plus tard.
Le minimum compte sur les petits achats. Pour 20 € engagés, 2,5 % donneraient 0,50 €, mais le minimum de 1 € s’applique : 19 € sont affectés à l’or. Le coût d’achat représente alors 5 % du budget. À 100 €, les frais de 2,50 € laissent 97,50 € affectés à l’or. Vérifiez le montant affiché avant chaque ordre, notamment lorsque le marché est fermé.
Comment comparer deux devis sans se tromper ?
Posez la même question à chaque vendeur : « Pour 1 000 € débités au total, combien de grammes d’or pur vais-je détenir ? » Comparez à un instant aussi proche que possible, car le cours évolue.
Une commission affichée à zéro peut coexister avec un prix au gramme supérieur. Inversement, un achat sans TVA peut encore comporter une commission, un coût de garde ou une livraison. Il faut additionner les postes payés, sans ajouter une seconde fois un coût déjà compris dans le prix.
Notre comparateur des frais de l’or prolonge cette lecture jusqu’à la revente, à capital engagé identique. Il distingue les frais de la taxe applicable au scénario.
Sans TVA à l’achat : et au moment de revendre ?
L’exonération de TVA à l’achat ne règle pas la fiscalité du vendeur lors de la cession. Ce sont deux questions différentes. Un lingot éligible peut être acheté sans TVA, puis relever à la vente d’une taxe sur le prix ou, sous conditions, d’un impôt sur la plus-value. Le ministère de l’Économie distingue les catégories et les exonérations.
Pour les métaux précieux relevant du forfait français, 11,5 % portent sur le prix de vente. L’option pour la plus-value peut être préférable si vous possédez les justificatifs nécessaires. Le calcul et un exemple après trois ans figurent dans le dossier fiscalité.
Chez Kara, la revente bénéficie d’une exonération dans le cadre privé français publié, jusqu’à 5 000 € par transaction. Cet avantage concerne la cession répondant aux conditions de l’offre. Les frais de vente restent à déduire pour obtenir le montant reçu. Kara documente aussi la revente des jetons récupérés physiquement dans une agence Godot, sous les conditions de valeur indiquées. Pour un autre produit, un autre pays ou une revente auprès d’un autre acteur, vérifiez le régime applicable. Conditions fiscales Kara.
Pour constituer une épargne en or, regarder cette sortie dès l’achat évite de comparer uniquement une commission d’entrée. Le montant reçu dépendra aussi du cours, de la durée, des frais et de la fiscalité réellement applicable.
Votre premier achat d’or.
Dès 10 €.
De l’or physique sous forme de jetons, une garde gratuite. Commencez à votre rythme, en une fois ou chaque mois.
Télécharger KaraDisponible sur iPhone et AndroidCommencez.
Achat à l’étranger : garde sur place ou livraison en France ?
Acheter auprès d’un vendeur suisse, conserver l’or dans son coffre et demander une livraison en France sont trois faits distincts. Avant de payer, identifiez le lieu réel de l’or et ce que couvre le prix affiché.
L’exonération française peut concerner l’importation d’or d’investissement éligible. Elle ne supprime pas les formalités douanières. Les prestations annexes ne deviennent pas toutes exonérées simplement parce qu’elles accompagnent de l’or. BOFiP : opérations concernées et importations, §20, 120 et 460.
Demandez un devis séparant transport, assurance et éventuelles formalités, ainsi que la personne qui les prend en charge. Et ne déduisez pas d’une absence de taxe locale que votre revente sera exonérée en tant que résident fiscal français : le cas de l’or détenu hors UE se vérifie à part.
Les cinq éléments à vérifier avant de payer
- Le produit exact. Sa désignation, sa quantité, sa pureté et les droits que l’achat vous donne doivent être identifiables.
- Le prix total. Comparez ce qui sera débité, les grammes acquis et les prestations incluses, au même moment.
- Le traitement de TVA. Demandez sur quelle base l’opération est exonérée, ou comment une TVA facturée se répartit.
- Les preuves à conserver. Gardez date, prix, identité du propriétaire et identification du bien ou du lot, avec les frais et relevés d’exécution.
- Le parcours de sortie. Vérifiez les frais de revente, la fiscalité applicable et ce qui change en cas de récupération physique.
Si vous investissez chaque mois, archivez chaque achat : la date du premier versement ne devient pas la date d’acquisition de tout votre or. Les justificatifs reliant les lots à leurs prix et dates servent notamment lorsqu’une option pour la plus-value est possible. Un simple relevé de virement peut ne pas identifier suffisamment le bien. BOFiP : conditions de preuve de l’option.
Vous devez pouvoir retrouver ces éléments sans dépendre de votre mémoire, même après plusieurs années. Téléchargez vos justificatifs et classez-les avec le relevé de la vente lorsque vous céderez l’or.
Sources et mise à jour
Règles et pages consultées le 15 septembre 2026. La source principale sur la TVA est la doctrine DGFiP BOI-TVA-SECT-30-10 ; les commissions et conditions de Kara renvoient à ses pages publiques. Les exemples de budget sont des calculs pédagogiques, pas des factures clients ni des cotations de l’or.
La référence CGI 298 sexdecies A reste applicable à la date de cette lecture. L’ordonnance du 27 juillet 2026, article 17 reporte la recodification de TVA au 1er janvier 2027. Une référence publiée pour une date future ne doit pas être confondue avec la règle en vigueur aujourd’hui.