Dans ce guide
Stocker de l’or en Suisse ne suffit pas à faire disparaître la fiscalité française. Pour savoir quelle règle regarder, il faut répondre à quatre questions : quel est le produit, où se trouve réellement le bien le jour de la vente, où la cession est-elle réalisée et que dit le contrat sur vos droits ?
Le point souvent oublié est le suivant : le BOFiP indique que la cession, par un particulier fiscalement domicilié en France, d’un bien qui a toujours été situé dans un État tiers à l’Union européenne ne relève pas automatiquement de la taxe forfaitaire française. Elle relève du régime des plus-values sur biens meubles. La Suisse étant hors Union européenne, une vente depuis un coffre suisse n’est donc pas à traiter comme une vente française par réflexe.
Cette règle ne permet pas de conclure pour tous les produits. Une livraison en France, un produit représentatif d’un droit contractuel ou un transport transfrontalier peuvent conduire à un autre examen. Ce guide donne la carte du parcours pour un particulier résident fiscal français, au 21 septembre 2026. Il ne remplace pas une analyse de votre dossier.
Réponse courte : le lieu de l’or compte, mais il ne suffit pas
Le même mot « stockage » recouvre trois situations différentes :
- Un bien physique qui reste en Suisse et est vendu alors qu’il se trouve toujours hors UE. Le BOFiP écarte alors l’application automatique de la taxe forfaitaire et renvoie au régime des plus-values sur biens meubles.
- Un bien livré ou importé en France avant la vente. Le transport, la livraison, les documents et le lieu de la cession doivent être examinés ensemble. Le résultat n’est pas celui d’un bien resté en Suisse.
- Un droit inscrit sur un compte ou une réserve mutualisée. Il faut lire le contrat du produit. Le mot « physique » dans une page marketing ne suffit pas à choisir le régime fiscal de la sortie.
La bonne question n’est donc pas « la Suisse exonère-t-elle mon or ? », mais « quel actif est cédé, où est-il au jour de la cession et comment la vente est-elle documentée ? ».
Les quatre questions à poser avant d’acheter ou de vendre
| Question | Ce qu’il faut établir | Pourquoi cela change la lecture |
|---|---|---|
| Quel produit ? | Jeton d’or, lingot, compte métal, certificat, ETF ou ETC | Un titre coté ne suit pas la fiscalité d’un métal précieux |
| Où est le bien ? | France, Union européenne, Suisse ou autre État tiers | Le BOFiP distingue le bien situé dans l’UE du bien toujours situé hors UE |
| Où et comment vendez-vous ? | Vente en ligne, rachat au coffre, livraison préalable, remise en agence | Une livraison ou un transport peut modifier le chemin juridique et douanier |
| Quel droit avez-vous ? | Lot identifié, propriété enregistrée, créance ou quantité inscrite en compte | Le contrat et les justificatifs permettent de qualifier l’opération |
Pour un achat ou une revente classique en France, utilisez le dossier fiscalité de l’or, le guide de l’or physique en 2026 et le comparateur des frais. Ils traitent les régimes français ordinaires. Ici, l’objectif est d’éviter de leur appliquer un parcours suisse sans vérifier les faits.
Tableau des parcours : garde, vente et livraison
| Parcours | Lieu du bien au jour de la vente | Question fiscale prioritaire | Conclusion prudente |
|---|---|---|---|
| Achat et garde dans un coffre suisse, puis rachat depuis la Suisse | Suisse, État tiers à l’UE | Le bien est-il resté hors UE depuis l’achat et la vente est-elle réellement conclue depuis ce parcours ? | Ne pas appliquer automatiquement 11,5 % ; le BOFiP renvoie au régime des plus-values sur biens meubles |
| Or livré en France avant la vente | France au moment de la sortie | Qui importe, quels documents accompagnent la livraison et où la cession est-elle réalisée ? | Le parcours français doit être examiné ; la garde suisse précédente ne tranche pas seule |
| Quantité d’or inscrite chez un opérateur, sans lot identifié avant livraison | Dépend de la réserve et du contrat | Détient-on un bien physique précis ou un droit contractuel sur une quantité ? | Lire les CGU et le décompte ; ne pas transposer une règle de lingot à un droit en compte |
| Déplacement temporaire puis retour en Suisse | Le lieu change sans cession définitive | S’agit-il d’une exportation définitive, temporaire ou d’un simple transport ? | Conserver les documents douaniers et demander la qualification du mouvement |
Le tableau n’est pas un simulateur fiscal. Il sert à repérer l’information manquante avant de choisir un formulaire ou un taux. Si un professionnel vous répond seulement « l’or est en Suisse », demandez-lui aussi où se trouve le bien au jour de la vente et quel document prouve le parcours.
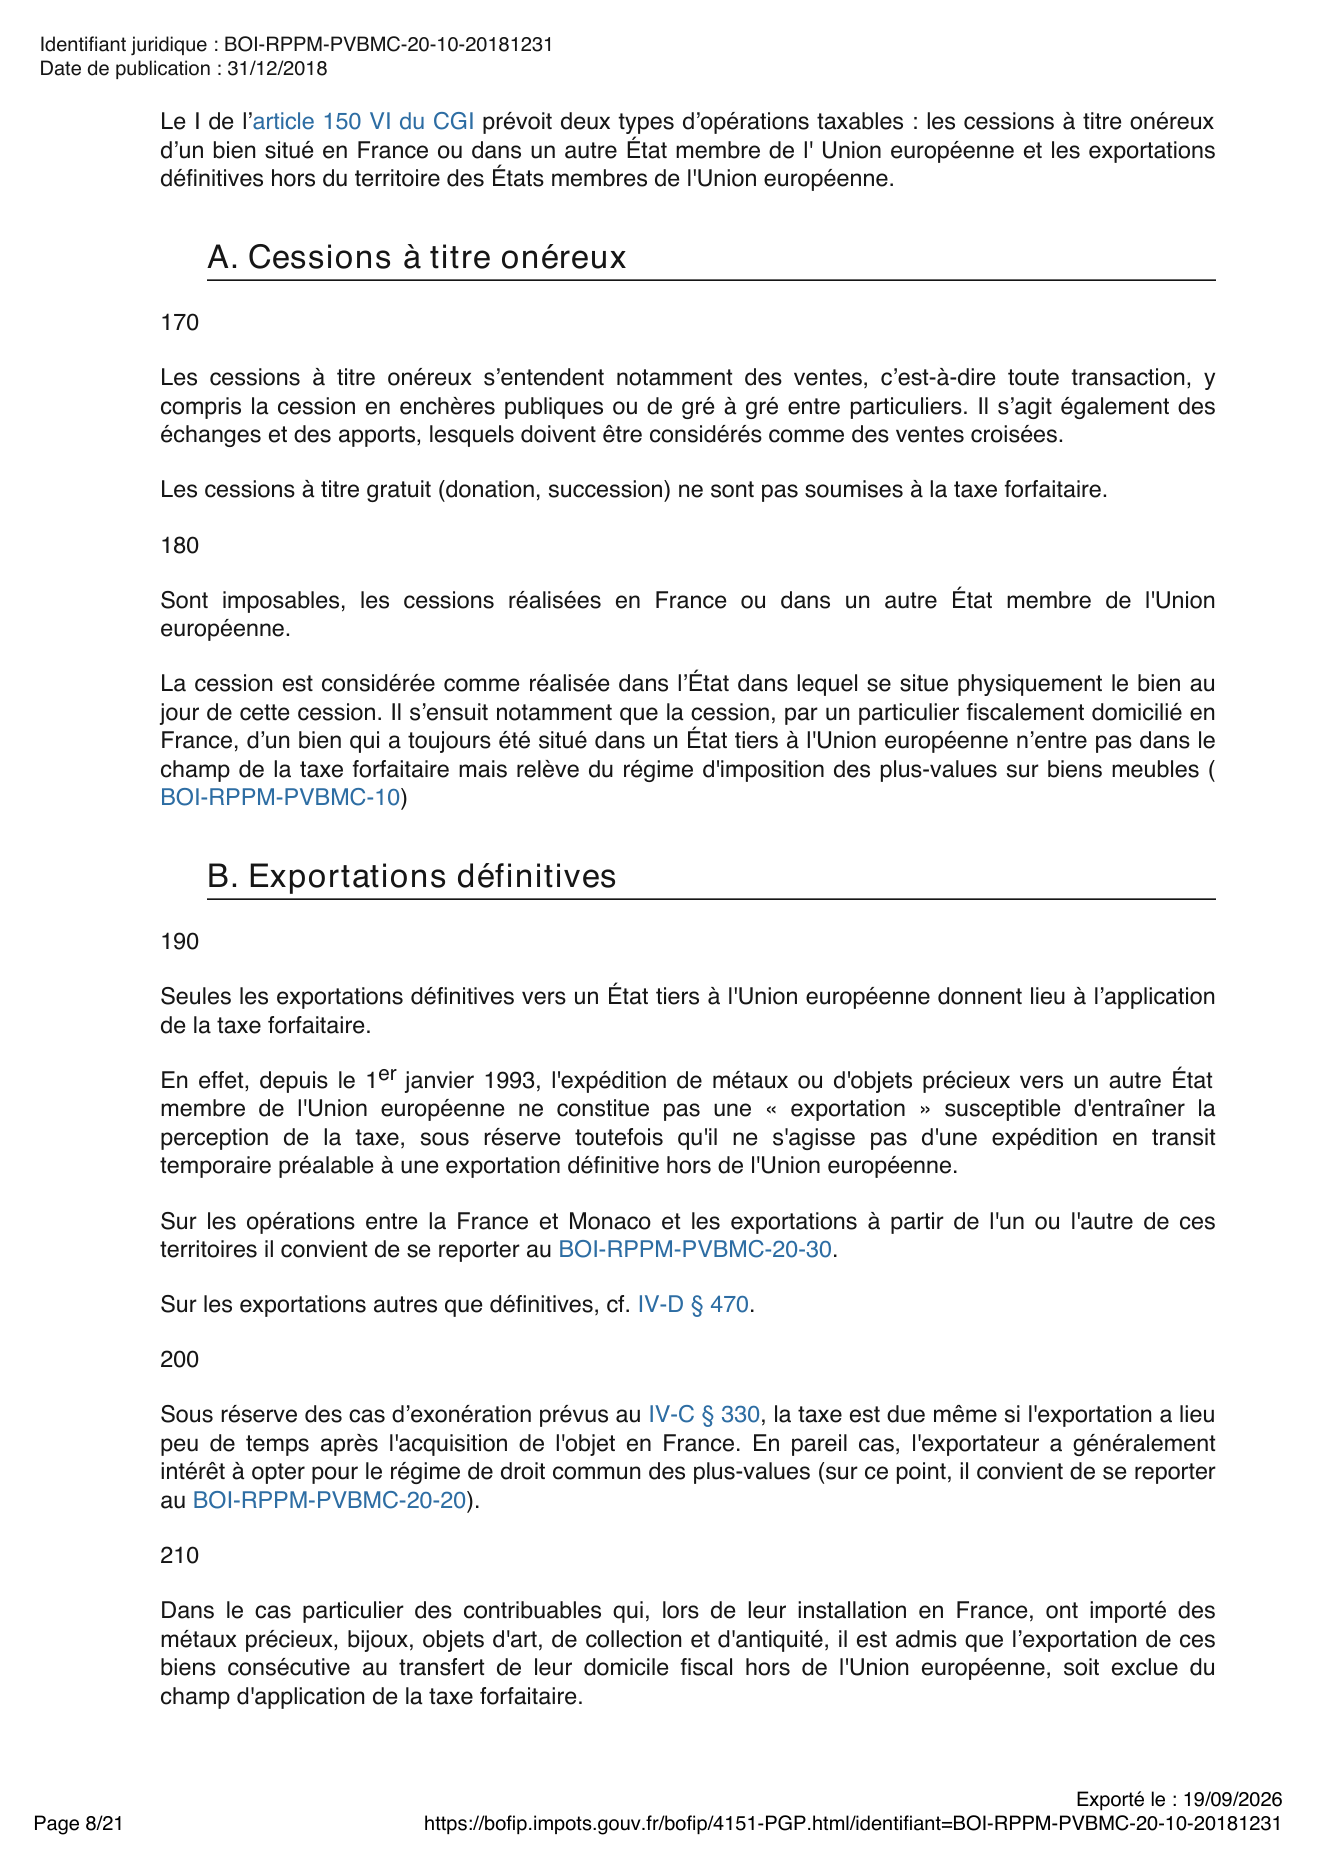
Capture du BOFiP, page 8/21, export du document officiel vérifié le 21 septembre 2026. Lire le texte complet sur le site de la DGFiP, notamment les paragraphes 170 à 210.
Si l’or reste en Suisse et est revendu depuis la Suisse
Le BOFiP décrit une situation précise : un particulier fiscalement domicilié en France cède un bien qui a toujours été situé dans un État tiers à l’Union européenne. Dans ce cas, la cession n’entre pas dans le champ de la taxe forfaitaire française sur les objets précieux et relève du régime d’imposition des plus-values sur biens meubles (BOFiP, paragraphe 180).
Trois mots sont décisifs : « toujours », « situé » et « cession ». Il ne suffit pas que le vendeur soit établi en Suisse ou que le site web affiche un prix en francs suisses. Il faut pouvoir documenter que le bien n’a pas été acheté en France puis exporté comme une opération distincte, et comprendre qui vend quoi au moment du rachat.
Cela ne signifie pas qu’une vente depuis la Suisse est sans impôt, ni qu’elle est automatiquement exonérée en France. Cela signifie que le forfait de 11,5 % ne doit pas être appliqué machinalement. La qualification du bien, la preuve du prix d’acquisition et le régime des plus-values restent à analyser. Le taux ordinaire de 36,2 % du dossier français ne doit pas non plus être copié sans vérifier le cas international et le produit exact.
Demandez au prestataire un relevé qui indique :
- la désignation du produit et la quantité vendue ;
- la date et le prix d’acquisition ;
- le lieu de garde au moment du rachat ;
- la date, le lieu et la nature de la cession ;
- les frais prélevés et la somme effectivement virée.
Si vous faites livrer l’or en France
Une livraison physique n’est pas un simple changement d’adresse dans une application. Elle peut impliquer un transport de métaux précieux, des justificatifs d’origine, une assurance et des formalités douanières. La Douane distingue les démarches selon la provenance, la destination et la nature du mouvement.
Si vous transportez vous-même de l’or entre la France et la Suisse, consultez aussi la règle sur l’argent liquide : l’or fait partie des marchandises servant de réserve de valeur liquide et le seuil de 10 000 € peut déclencher une déclaration selon le trajet (Douane, argent liquide). Un transporteur ou une livraison organisée par un professionnel ne vous dispense pas de conserver les documents utiles : facture, bon de livraison, assurance, preuve de provenance et relevé de propriété.
La question fiscale intervient ensuite. Une fois le bien livré en France, ne raisonnez plus comme si le métal était encore exclusivement gardé en Suisse. Notez la date de livraison et demandez au professionnel quel événement il considère comme une cession ou une remise en nature. Si vous revendez plus tard en France, le guide vente d’or : taxe forfaitaire ou plus-value vous aide à comparer les régimes français, à condition que le produit entre bien dans leur périmètre.
Cas Kara : lire la page de sécurité avec les CGU
Kara indique publiquement que l’or est stocké à Zurich, sous forme de jetons d’or 24 carats à 999,9 ‰, dans un coffre assuré et audité. La page de sécurité de Kara, observée le 21 septembre 2026, indique aussi que la vente ou la livraison peut passer par les agences partenaires Godot & Fils. La page livraison décrit la remise de jetons en agence en France.
Ces informations décrivent le service. Elles ne constituent pas, à elles seules, une exonération fiscale universelle. Il faut aussi lire les CGU Kara. Elles précisent que les métaux sont adossés à des réserves mutualisées, avec un registre nominatif, et qu’avant une livraison physique le client dispose d’un droit contractuel sur une quantité déterminée selon les registres, sans affectation matérielle à un jeton, une barre ou un lingot spécifiquement identifié à son nom.
Cette nuance répond à une question concrète : posséder une quantité d’or inscrite en compte n’est pas la même description juridique que posséder un lingot identifié dans un coffre individuel. Pour comprendre le régime de la sortie, gardez la version des CGU, le relevé de compte, la preuve d’achat et le document de livraison. Ne déduisez pas la fiscalité d’un concurrent à partir de la seule mention « stockage en Suisse ».
La page Fiscalité de Kara publie par ailleurs un cadre de revente sans taxe jusqu’à 5 000 € par transaction dans les conditions indiquées par Kara. C’est un cadre produit à vérifier dans le parcours et à distinguer des règles générales des métaux précieux. Pour une épargne progressive, le guide des tarifs, la sécurité et le stockage et la possibilité de livraison en agence sont les éléments à lire avant de décider.
Votre premier achat d’or.
Dès 10 €.
De l’or physique sous forme de jetons, une garde gratuite. Commencez à votre rythme, en une fois ou chaque mois.
Télécharger KaraDisponible sur iPhone et AndroidCommencez.
Compte étranger : ne pas confondre coffre, contrat et compte déclarable
Le formulaire 3916-3916 bis n’est pas une déclaration automatique de tout actif situé à l’étranger. La page Service-Public sur la déclaration 2026 vise les comptes bancaires, comptes d’actifs numériques, contrats de capitalisation, assurances-vie et autres comptes, contrats ou placements concernés.
Un coffre physique, un contrat de garde, un compte métal et un droit inscrit chez un opérateur peuvent avoir des qualifications différentes. La page d’un vendeur ne permet pas de trancher à votre place. Demandez explicitement :
- le nom juridique du produit et de la contrepartie ;
- l’existence d’un compte, contrat ou placement ouvert à l’étranger ;
- le document fiscal fourni au résident français ;
- la personne qui doit effectuer une déclaration, si elle est requise.
Si le prestataire répond qu’aucun compte bancaire suisse n’est ouvert, cela ne suffit pas à conclure qu’aucune formalité n’existe. À l’inverse, la seule présence d’un coffre à Zurich ne prouve pas que le formulaire 3916 s’applique. En cas de doute, demandez une réponse écrite à l’administration ou à un conseil qui connaît votre résidence fiscale et le contrat exact.
Les justificatifs à réunir avant une sortie
Conservez dans un dossier unique, avec une copie hors ligne :
- le contrat et la version des conditions générales acceptées ;
- la facture ou le relevé indiquant la date, le prix et la quantité achetée ;
- la preuve du lieu de garde et la date de tout changement de lieu ;
- le relevé du prix de vente, des commissions, de la garde et de la livraison ;
- le bon de livraison ou le document douanier lorsque l’or franchit la frontière ;
- le formulaire ou le justificatif fiscal remis par le professionnel ;
- le relevé bancaire du montant reçu.
Ces pièces servent à reconstituer le parcours. Elles ne garantissent pas que le régime le plus favorable s’applique, mais elles évitent de devoir le reconstruire plusieurs années plus tard.
Checklist avant de confirmer
- Je connais le produit : métal, jeton, compte métal, certificat, ETF ou ETC.
- Je connais le lieu au jour de la vente : France, UE, Suisse ou autre État tiers.
- Je sais qui vend : moi, la plateforme ou un intermédiaire agissant pour mon compte.
- Je distingue garde et transport : le stockage en Suisse et la livraison en France sont deux étapes différentes.
- Je lis le contrat : réserve mutualisée, lot identifié, droit contractuel et conditions de retrait ne sont pas synonymes.
- Je demande le décompte : prix, frais, taxe et montant viré sur des lignes séparées.
- Je fais vérifier les cas atypiques : succession, donation, entreprise, non-résidence, gros transport ou compte étranger.
Pour aller plus loin
Le dossier fiscalité de l’or donne la vue d’ensemble. Pour une vente située dans le périmètre français, consultez le comparatif taxe forfaitaire et plus-value. Pour une comparaison économique, le calculateur des frais et taxes permet de séparer le capital engagé, les coûts et le net reçu. Le résultat est pédagogique : il ne tranche pas la qualification d’un produit stocké à l’étranger.
Sources et méthode
Article rédigé et vérifié le 21 septembre 2026 pour un particulier résident fiscal français. La règle sur le bien toujours situé dans un État tiers vient du BOFiP, dont la page 8/21 a été capturée dans le document officiel. Les démarches de frontière viennent de la Douane. La portée du formulaire 3916 vient de Service-Public. Les caractéristiques de Kara viennent des pages publiques de sécurité, de livraison, de tarifs et des CGU, lues ensemble. Les exemples sont des parcours de décision : aucun montant de taxe n’est inventé pour une vente suisse, et aucun passage ne constitue un avis fiscal personnalisé.