Dans ce guide
Vous ne déclarez pas l’or au moment de l’achat ou de la détention : c’est la vente qui déclenche la formalité. Pour un métal précieux vendu en France ou dans l’Union européenne, le 2091-SD applique le forfait de 11,5 % du prix de vente. Si vous pouvez prouver la date et le prix d’achat, le 2092-SD permet d’opter pour la plus-value. Le délai est en principe d’un mois, sauf si l’intermédiaire dépose et paie pour vous.
Ce guide vise un particulier résident fiscal français qui vend un produit de son patrimoine privé. Il explique la démarche, les documents à réunir et la différence entre un jeton, un métal précieux, un compte à l’étranger et un titre coté. Il ne remplace pas une réponse de votre service des impôts ou d’un conseil pour une situation professionnelle, successorale ou internationale.
La réponse en 30 secondes
| Votre situation | Formulaire ou démarche | Qui dépose et paie en pratique ? |
|---|---|---|
| Vous vendez un métal précieux et ne choisissez pas la plus-value | 2091-SD, taxe forfaitaire de 11 % + 0,5 % de CRDS, soit 11,5 % du prix de vente | Vous, sauf si un intermédiaire français ou un acquéreur assujetti à la TVA prend la formalité à sa charge |
| Vous choisissez la plus-value et pouvez prouver le prix et la date d’achat | 2092-SD, option pour le régime général | Vous ou l’intermédiaire selon le circuit de vente |
| Vous détenez simplement un or physique en France | Pas de 2091 ou 2092 au seul titre de la détention | Rien à déposer pour cette seule détention |
| Vous détenez un compte bancaire ou un compte d’actifs numériques à l’étranger | 3916 ou 3916-bis, avec la déclaration de revenus, si le compte entre dans le champ | Vous, au titre du compte étranger, pas au titre d’un lingot gardé chez vous |
| Vous vendez un ETF ou un ETC sur un compte-titres | Pas de 2091 ou 2092 pour le titre coté | La plus-value mobilière est déclarée dans le cadre du compte-titres et de votre déclaration de revenus |
Le bon réflexe est donc de répondre à quatre questions avant de signer : quel produit vendez-vous, où est-il situé, quel régime choisissez-vous et qui dépose la déclaration ? Le mot « or » ou « jeton » ne répond pas à ces questions à lui seul.
Quel formulaire choisir : 2091 ou 2092
Le 2091-SD : le forfait sur le prix de cession
Le formulaire 2091-SD sur impots.gouv.fr sert à acquitter la taxe forfaitaire prévue pour les cessions ou exportations de métaux précieux, bijoux, objets d’art, de collection ou d’antiquité. La page officielle indique que la taxe est supportée par le vendeur ou l’exportateur. Pour l’or classé comme métal précieux, le BOFiP détaille un taux de 11 %, auquel s’ajoute 0,5 % de CRDS : le total usuel est donc 11,5 % du prix de cession (BOFiP, §490 à §500).
L’assiette est le prix de cession. Une commission courante d’intermédiaire ne réduit pas automatiquement cette base au forfait : le BOFiP précise que la taxe est calculée sur le prix de cession et que la commission peut rester incluse (BOFiP, §510). Le décompte commercial peut donc être différent de la base fiscale.
Le 2092-SD : l’option pour la plus-value
Le 2092-SD sert aux vendeurs ou exportateurs qui optent pour le régime de droit commun des plus-values mobilières des particuliers, conformément à l’article 150 VL du CGI. Vous devez pouvoir établir de manière probante la date et le prix d’acquisition, ou justifier une détention de plus de 22 ans (BOFiP sur l’option, §50 à §90).
Dans le cas ordinaire présenté dans notre guide de la taxe et de la plus-value, le gain relève de 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant l’abattement pour durée de détention. L’abattement est de 5 % par année complète au-delà de la deuxième et peut conduire à une exonération complète après 22 ans. Il porte sur le gain taxable, pas sur le prix de vente.
L’option est irrévocable pour l’opération : vous ne déposez pas un 2091 et un 2092 pour demander deux fois le même calcul. Le 2092 remplace le forfait lorsque les conditions de l’option sont réunies (BOFiP, §130).
Qui dépose et qui paie
Le vendeur reste la personne qui choisit le régime et fournit les informations sur le prix d’achat, la date et le bien vendu. La personne qui transmet la déclaration et reverse la taxe dépend du circuit.
| Circuit de vente | Déclaration | Paiement et responsabilité |
|---|---|---|
| Vente sans intermédiaire et sans acquéreur assujetti à la TVA établi en France | Le vendeur dépose le 2091 ou le 2092 au service des impôts chargé du recouvrement | Le vendeur paie lors du dépôt. Pour le 2091, la taxe est à sa charge. |
| Intermédiaire fiscalement domicilié en France | L’intermédiaire dépose le formulaire choisi dans le délai applicable | L’intermédiaire reverse l’impôt, sous sa responsabilité, mais le vendeur reste responsable des informations qu’il lui donne |
| Acquéreur assujetti à la TVA établi en France, sans intermédiaire | L’acquéreur dépose la déclaration | L’acquéreur reverse la taxe dans les conditions prévues par le CGI |
| Exportation hors de l’Union européenne | Déclaration et formalités douanières avant ou au moment de l’exportation | Le responsable dépend du circuit. Ne partez pas du principe que le calendrier d’une vente française s’applique. |
Le BOFiP sur le forfait distingue précisément l’absence d’intermédiaire (§550 à §580) et la participation d’un intermédiaire ou d’un acquéreur assujetti à la TVA (§610 à §640). Demandez au vendeur, par écrit, le régime retenu, le montant reversé et la copie de la déclaration ou du justificatif de dépôt.
Le délai d’un mois et son point de départ
Pour une cession en France ou dans un autre État membre de l’Union européenne réalisée sans intermédiaire participant à la transaction, le vendeur dépose la déclaration dans un délai d’un mois à compter de la cession. Le paiement intervient lors du dépôt pour le forfait. Les règles sont détaillées par le BOFiP, §570 et, pour l’option, par le BOFiP, §110 à §120.
Le point de départ est la cession, pas la date à laquelle vous recevez un relevé ou constatez la variation du cours. Avec un intermédiaire qui accomplit la formalité, demandez la date de dépôt prévue et gardez le décompte. Pour une exportation, la déclaration et les formalités douanières peuvent devoir précéder la sortie du territoire.
Ne confondez pas ce délai avec la déclaration annuelle de revenus. La vente d’un métal précieux peut être déclarée et payée au moment de la cession, tandis que la vente d’un titre coté ou un compte étranger suit d’autres cases et d’autres calendriers.
Ce que le 2091-SD demande
Le 2091-SD sert à liquider la taxe forfaitaire. Préparez avant de le remplir :
- l’identité du vendeur et, s’il y en a un, les coordonnées de l’intermédiaire ;
- la nature exacte du bien vendu et son poids ou sa quantité ;
- la date et le prix de cession, avec la devise convertie en euros si nécessaire ;
- le lieu de la cession ou de l’exportation ;
- le calcul de la taxe et de la CRDS ;
- la preuve du paiement et la copie du formulaire transmis.
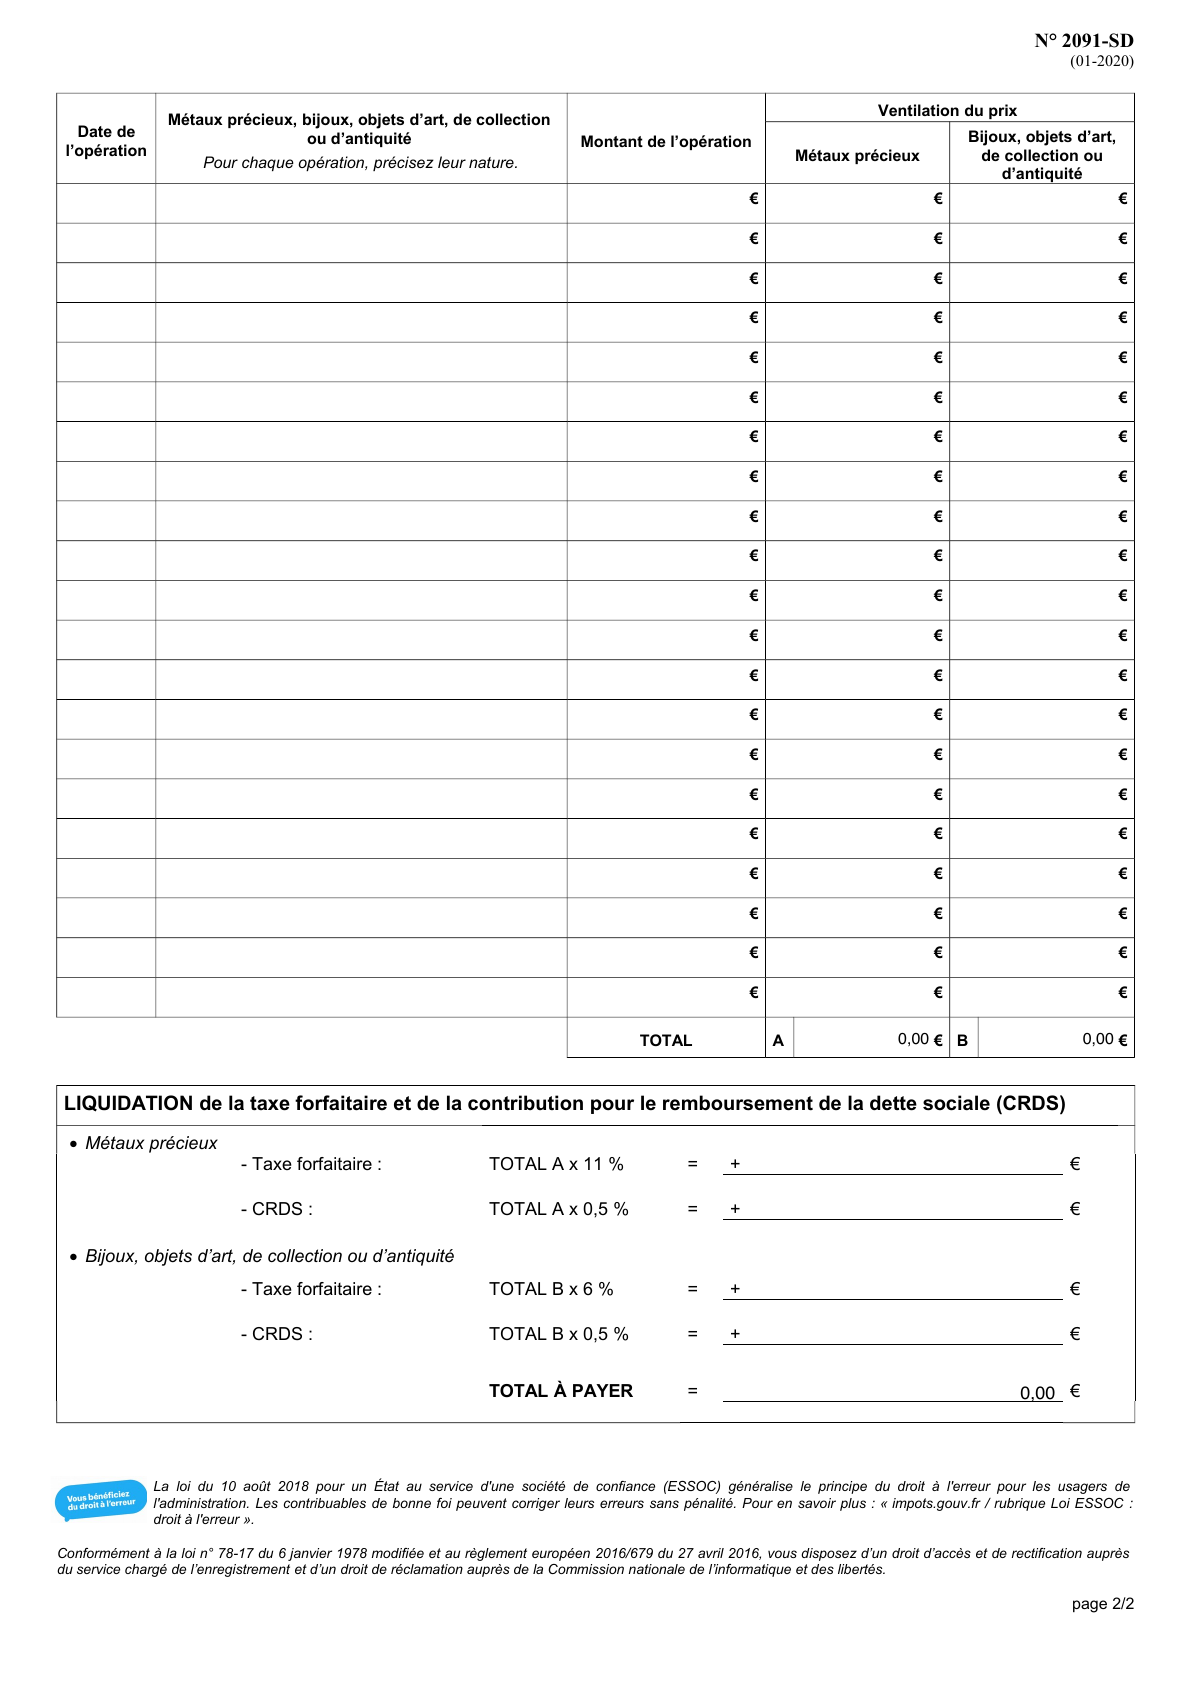
Capture authentique de la page 2 du PDF officiel 2091-SD, millésime 2020, téléchargé depuis impots.gouv.fr le 23 septembre 2026. La fiche officielle du 2091-SD peut faire évoluer le fichier proposé : vérifiez toujours le millésime affiché le jour du dépôt.
La page officielle précise que le formulaire concerne plusieurs familles de biens. Ne cochez pas une catégorie parce qu’elle ressemble à votre produit : utilisez la qualification de la vente et le régime confirmé par le professionnel ou l’administration.
Ce que le 2092-SD demande
Le 2092-SD matérialise l’option pour la plus-value. Il vous demande notamment les informations qui relient le bien vendu à son prix et à sa date d’acquisition. Pour un métal précieux, l’individualisation est essentielle : numéro, gravure, emballage scellé identifiable ou inscription adaptée dans un compte peuvent permettre de rattacher le lot aux preuves (BOFiP, §90).
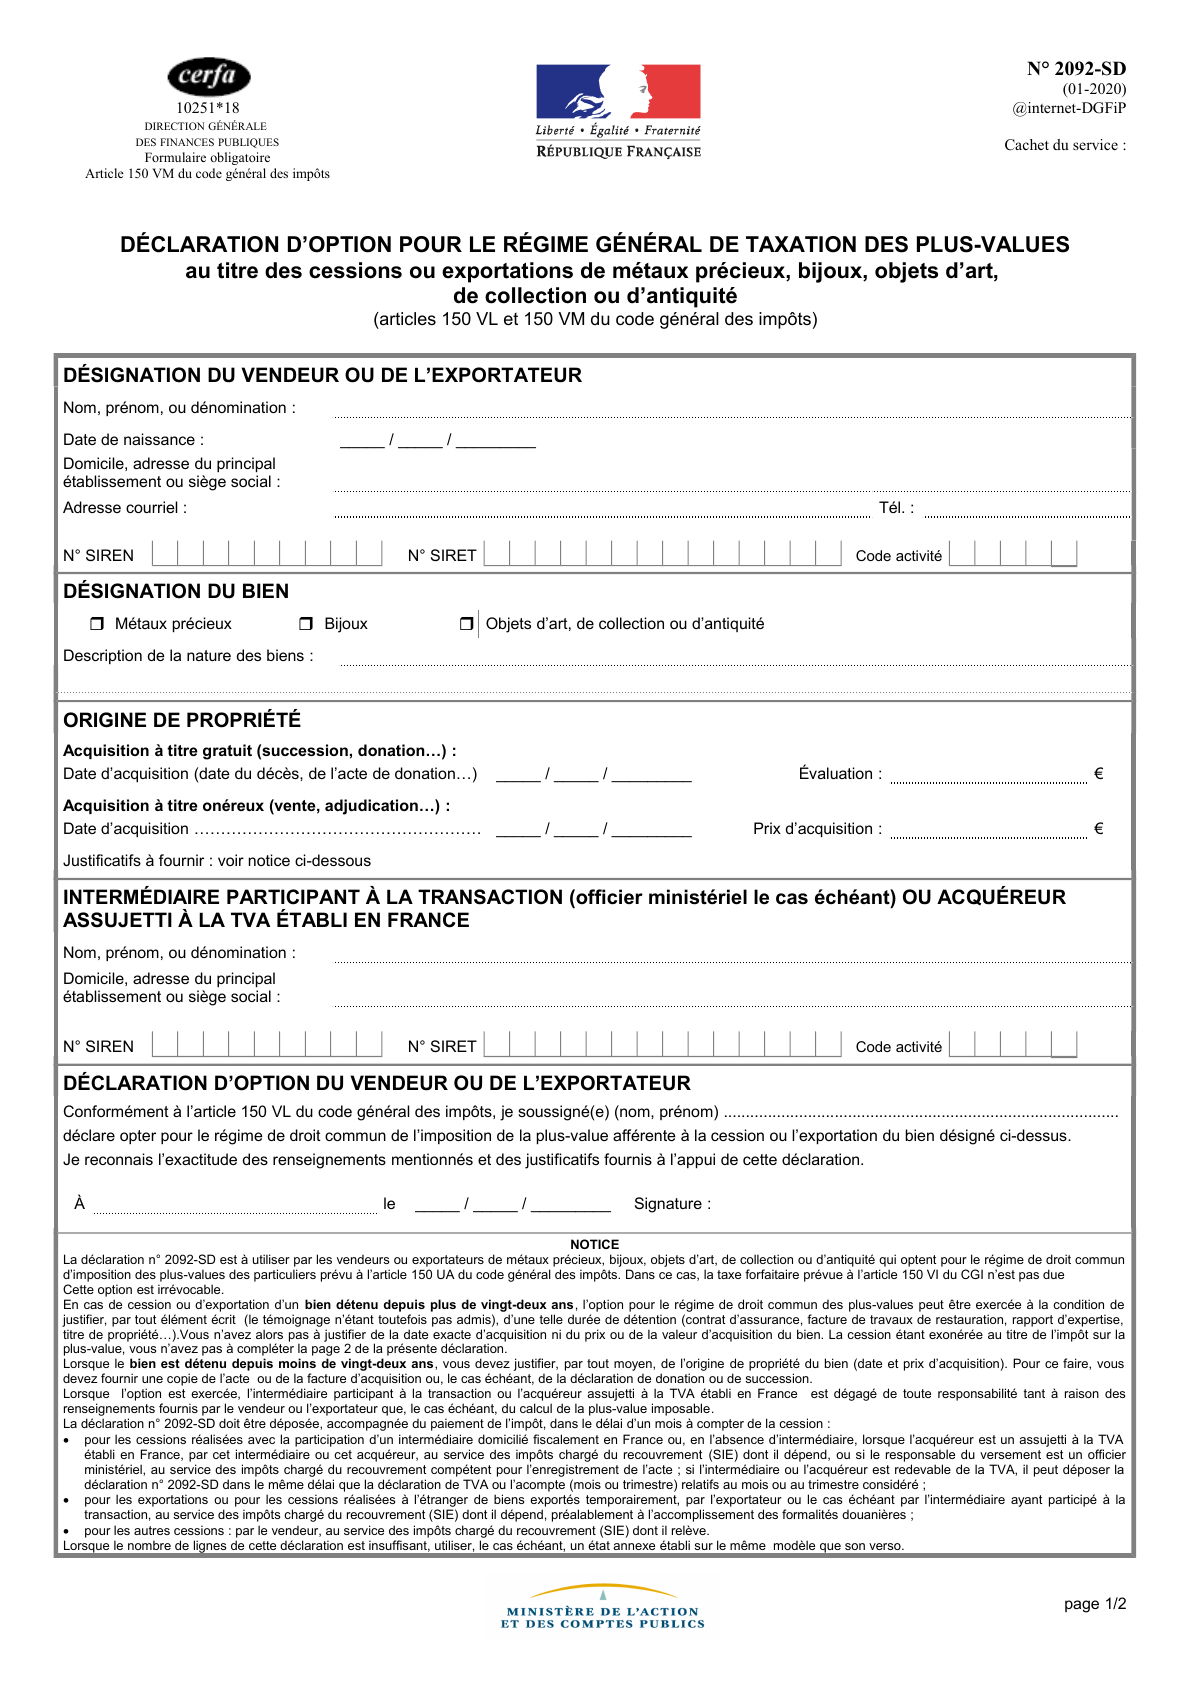
Capture authentique de la page 1 du PDF officiel 2092-SD, millésime 2020, téléchargé depuis impots.gouv.fr le 23 septembre 2026. Ouvrez la fiche officielle du 2092-SD pour vérifier le formulaire courant.
La preuve ne se résume pas à un cours historique. Une facture régulière, un acte de succession ou de donation, un reçu et tout document permettant d’identifier le bien peuvent être utiles. La pureté ou le poinçon prouvent une caractéristique du métal, pas votre prix d’achat.
Le dossier de preuves à préparer
Conservez un dossier qui permet à une autre personne de comprendre la vente sans vous appeler :
| Pièce | Ce qu’elle doit permettre de vérifier |
|---|---|
| Facture d’achat | Date, prix, vendeur, produit, quantité et devise |
| Relevé de détention ou certificat | Lien entre le produit ou le lot et la preuve d’achat |
| Décompte de vente | Prix brut, frais, taxe, montant net et date de cession |
| Formulaire 2091 ou 2092 | Régime choisi, calcul et date de dépôt |
| Preuve de paiement | Montant versé et référence de la transaction |
| Contrat de garde ou de livraison | Lieu de détention et frais, sans les confondre avec la base taxable |
Les frais de garde, d’assurance, de livraison et de vente peuvent réduire votre rendement économique sans être automatiquement déductibles dans le calcul fiscal. Séparez toujours capital reçu, frais commerciaux et base imposable. Le simulateur de fiscalité de l’or aide à comparer les montants, mais ne décide pas si une pièce est recevable.
Ne confondez pas 2091, 2092, 2048-M-SD et 3916
Ces formulaires ne répondent pas au même événement :
| Formulaire | À quoi il sert | Ce qu’il ne fait pas |
|---|---|---|
| 2091-SD | Taxe forfaitaire sur certaines cessions ou exportations de métaux précieux et objets précieux | Il ne déclare pas votre simple détention annuelle |
| 2092-SD | Option pour le régime général de taxation de la plus-value sur la cession | Il ne s’applique pas automatiquement à un ETF ou un ETC |
| 2048-M-SD | Déclaration distincte des plus-values sur cessions de biens meubles ou parts de sociétés à prépondérance immobilière (fiche officielle) | Il ne remplace pas systématiquement le 2091 ou le 2092 |
| 3916 / 3916-bis | Déclaration d’un compte bancaire, d’actifs numériques ou d’un contrat ouvert ou souscrit hors de France | Il ne transforme pas un lingot physique détenu en France en compte étranger |
La fiche 3916 de l’administration vise les comptes bancaires ou comptes d’actifs numériques à l’étranger et les contrats de capitalisation ou placements comparables souscrits hors de France. Si vous détenez un compte d’or étranger, analysez le contrat et la qualification du compte : ne concluez pas à partir du mot « or » seul.
Un ETF ou un ETC vendu sur un compte-titres relève de la fiscalité des valeurs mobilières. Le guide de l’or papier en 2026 traite le PFU et les enveloppes. Le 2091 et le 2092 ne sont pas des raccourcis pour déclarer ce titre.
Deux exemples chiffrés
Exemple 1 : une vente de 3 000 € au forfait
Pour un métal précieux soumis au forfait, l’assiette est le prix de cession :
| Calcul | Montant |
|---|---|
| Prix de vente | 3 000 € |
| Taxe métaux précieux : 3 000 × 11 % | 330 € |
| CRDS : 3 000 × 0,5 % | 15 € |
| Total 2091 à payer | 345 € |
| Montant après taxe, avant frais commerciaux | 2 655 € |
Le calcul ne dépend pas du prix payé à l’achat. Si le professionnel intervient et reverse la taxe, vérifiez que le décompte distingue bien le prix de cession, la commission et les 345 € de fiscalité. Le 2091 ne signifie pas que 345 € seront toujours prélevés directement sur le virement : le circuit de déclaration et le contrat de vente comptent.
Exemple 2 : choisir la plus-value avec des preuves
Supposons un lot acheté 2 500 € et revendu 3 000 € après trois années complètes. Le gain est de 500 €. Après une année d’abattement au-delà des deux premières, la base illustrative est 475 €. À 36,2 %, l’impôt et les prélèvements sociaux représenteraient 171,95 €, soit 2 828,05 € après fiscalité, avant les frais commerciaux.
| Option | Base | Fiscalité illustrative | Net avant frais commerciaux |
|---|---|---|---|
| 2091 forfait | 3 000 € | 345 € | 2 655 € |
| 2092 plus-value | 475 € après abattement | 171,95 € | 2 828,05 € |
Cet exemple ne vaut que si le bien est individualisé, si les justificatifs sont recevables et si l’option est déposée correctement. Pour refaire le calcul avec vos dates, utilisez le simulateur forfait, plus-value et jeton Kara. Il affiche aussi le cas d’un ETF ou ETC en compte-titres, qui suit son propre régime.
Le cas d’un jeton Kara
Kara commercialise des jetons d’or, avec une qualification et un parcours de revente propres au produit. La page Fiscalité de Kara publie les conditions applicables à la revente des jetons, dont un cadre sans taxe jusqu’à 5 000 € par transaction pour un particulier lorsque les conditions affichées sont réunies. Ce cadre produit ne transforme pas toutes les ventes d’or en exonération et ne supprime pas les formalités d’un autre produit.
Avant de vendre, vérifiez dans votre espace et dans le décompte : le jeton exact, la résidence, le montant de la transaction, les frais de sortie ou de livraison et le régime annoncé. Si vous récupérez physiquement vos jetons ou les présentez à un autre professionnel, demandez le régime du nouveau parcours. Pour les frais et le montant réellement reçu, consultez les tarifs Kara et le comparateur des frais d’or.
Votre premier achat d’or.
Dès 10 €.
De l’or physique sous forme de jetons, une garde gratuite. Commencez à votre rythme, en une fois ou chaque mois.
Télécharger KaraDisponible sur iPhone et AndroidCommencez.
Checklist avant de valider la vente
- Nommer le produit : jeton, métal précieux, bijou, compte d’or, ETF ou ETC.
- Localiser la cession : France, Union européenne ou exportation hors UE.
- Demander le régime par écrit : 2091 par défaut, ou 2092 si l’option est ouverte et documentée.
- Rassembler les preuves : facture, date, prix, lot identifiable et relevé de vente.
- Faire distinguer les montants : prix brut, commission, garde, livraison, taxe et virement net.
- Confirmer le déposant : vous, l’intermédiaire ou l’acquéreur assujetti à la TVA.
- Noter la date de cession et le délai d’un mois lorsque le dépôt vous revient.
- Conserver le dossier avec le formulaire et la preuve de paiement.
Si l’une de ces réponses manque, ne déduisez pas le régime du seul prix affiché sur un écran. Demandez le décompte et le document fiscal avant de confirmer la transaction.
À retenir
- La détention n’est pas la vente. Le 2091 et le 2092 concernent une cession ou une exportation, pas le simple fait de posséder de l’or physique en France.
- Le 2091 taxe le prix. Pour un métal précieux, le forfait usuel est 11 % + 0,5 % de CRDS, soit 11,5 %.
- Le 2092 taxe le gain. Il exige des preuves, une individualisation du lot et une option irrévocable pour l’opération.
- L’intermédiaire peut déposer et payer. Le vendeur doit malgré tout fournir des informations exactes et garder son justificatif.
- Le 3916 vise certains comptes étrangers. Il ne sert pas à déclarer automatiquement un lingot conservé en France.
- Un jeton Kara est un cas produit. Vérifiez ses conditions publiées et le décompte du jour ; ne généralisez pas ce cadre à d’autres supports.
Sources et méthode
Article rédigé et vérifié le 24 septembre 2026 pour un particulier résident fiscal français. Les formulaires et les obligations ont été relus sur les pages officielles d’impots.gouv.fr et dans les BOFiP liés au fil du texte. Les deux captures montrent les PDF officiels disponibles au 23 septembre 2026, dont le millésime affiché est 2020 : relisez la fiche administrative le jour où vous déposez.
Les taux et exemples sont pédagogiques. Ils ne constituent ni une déclaration remplie, ni un avis fiscal, ni une promesse de montant net. Une activité professionnelle, une succession, un don, une exportation ou un compte étranger peut changer l’analyse.